 admin
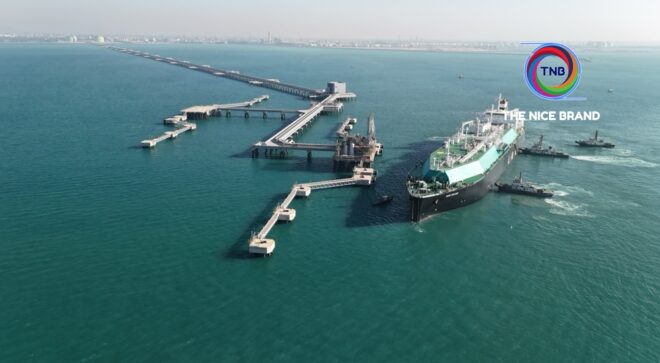
ไทยกำลังเพิ่มขีดความสามารถนำเข้า LNG จาก 19 เป็น 27 ล้านตันต่อปี หรือราว 42% พร้อมเปิดพื้นที่กว่า 60,200 ตารางกิโลเมตร สำหรับการสำรวจและผลิตปิโตรเลียมรอบใหม่ ขณะที่ PTTEP ประเมิน หากโครงสร้างพลังงานไม่มีการเปลี่ยนแปลงสำคัญ สัดส่วน LNG ในการผลิตไฟฟ้าไทยอาจเพิ่มจากประมาณ 30% เป็น 70% ในอีก 10 ปี
การประชุม Gastech 2026 ซึ่งจัดขึ้นที่กรุงเทพฯ ระหว่างวันที่ 14-17 กันยายน 2569 ที่ผ่านมา กลายเป็นเวทีสำคัญที่สะท้อนทิศทางอุตสาหกรรมก๊าซและ LNG ในช่วงที่ความต้องการพลังงานโลกกำลังเพิ่มขึ้น
ระหว่างการประชุม เอกนัฏ พร้อมพันธุ์ รัฐมนตรีว่าการกระทรวงพลังงาน ประกาศเปิดโอกาสให้นักลงทุนเข้าร่วมการสำรวจและผลิตปิโตรเลียมรอบที่ 26 ครอบคลุมพื้นที่ทะเลน้ำลึกที่มีศักยภาพมากกว่า 60,200 ตารางกิโลเมตร พร้อมระบุว่า ไทยกำลังเพิ่มขีดความสามารถในการนำเข้า LNG จาก 19 ล้านตัน เป็น 27 ล้านตันต่อปี หรือเมื่อคำนวณจากกำลังรองรับเดิมเท่ากับเพิ่มขึ้นประมาณ 42% โดยวางก๊าซธรรมชาติเป็นส่วนสำคัญของโครงสร้างพื้นฐานด้านพลังงาน และผลักดันบทบาทไทยสู่การเป็นศูนย์กลางเชื่อมโยงพลังงานของภูมิภาค (Government Public Relations Department)
อย่างไรก็ตาม ต้องแยกระหว่าง “ขีดความสามารถในการนำเข้า” กับ “ปริมาณ LNG ที่นำเข้าจริง” การเพิ่ม capacity เป็น 27 ล้านตันต่อปี ไม่ได้หมายความว่าไทยจะนำเข้า LNG เต็มกำลังดังกล่าวทุกปี แต่สะท้อนว่าระบบจะสามารถรองรับ LNG ได้มากขึ้นหากมีความต้องการ
ความแตกต่างนี้มีความสำคัญ เพราะระดับการใช้โครงสร้างพื้นฐาน LNG จริงในอนาคต จะขึ้นอยู่กับหลายปัจจัย ตั้งแต่ความต้องการไฟฟ้า ปริมาณก๊าซในประเทศ ราคาก๊าซนำเข้า ไปจนถึงความเร็วในการเพิ่มพลังงานหมุนเวียนและระบบกักเก็บพลังงานตาม PDP 2026
PTTEP เตือน หากโครงสร้างไม่เปลี่ยน LNG อาจแตะ 70% ใน 10 ปี
Reuters รายงานคำกล่าวของกนกวรรณ สารทวัตยุ ว่าที่ประธานเจ้าหน้าที่บริหาร บริษัท ปตท.สำรวจและผลิตปิโตรเลียม จำกัด (มหาชน) หรือ ปตท.สผ. (PTTEP) ในงาน Gastech 2026 ว่า ปัจจุบัน LNG คิดเป็นประมาณ 30% ของการผลิตไฟฟ้าไทย และหากไม่มีการเปลี่ยนแปลงสำคัญ สัดส่วนดังกล่าวอาจเพิ่มขึ้นถึงประมาณ 70% ในอีก 10 ปี
ปัจจัยสำคัญคือการผลิตก๊าซธรรมชาติในประเทศที่มีแนวโน้มลดลง โดยแหล่งสำคัญอย่างเอราวัณและบงกชกำลังเผชิญการลดลงของทรัพยากร ขณะที่ก๊าซทางท่อจากเมียนมาก็มีความไม่แน่นอน แม้ยังมีโอกาสจากการสำรวจแหล่งใหม่ แต่ยังไม่มีการค้นพบขนาดใหญ่ที่ได้รับการยืนยันว่าจะเปลี่ยนแนวโน้มดังกล่าวได้ (Reuters)
นี่ทำให้โจทย์ LNG ของไทยซับซ้อนกว่าการตัดสินใจว่าจะ “ใช้หรือไม่ใช้ก๊าซ”
หากก๊าซในประเทศลดลงเร็วกว่าที่พลังงานทางเลือกเข้ามาทดแทน ระบบไฟฟ้าอาจต้องพึ่ง LNG นำเข้ามากขึ้น แต่การพึ่งพา LNG ก็สร้างความเสี่ยงอีกด้านจากราคาพลังงานโลกและภูมิรัฐศาสตร์
LNG แพงขึ้นทุก 3 ดอลลาร์ ค่าไฟไทยอาจเพิ่มประมาณ 5%
ความเสี่ยงดังกล่าวส่งผ่านมาถึงค่าไฟโดยตรง PTTEP ประเมินว่า หากราคา LNG เพิ่มขึ้นทุก 3 ดอลลาร์สหรัฐต่อ MMBtu อาจส่งผลให้ราคาค่าไฟฟ้าในประเทศไทยเพิ่มขึ้นประมาณ 5%
ขณะเดียวกัน ข้อมูล Kpler ที่ Reuters รายงานระบุว่า LNG ที่ประเทศไทยจัดหาประมาณครึ่งหนึ่งมาจากตลาด Spot ทำให้ต้นทุนส่วนหนึ่งสัมผัสกับความผันผวนของตลาดโลกโดยตรง (Reuters)
Spot LNG หมายถึง LNG ที่ซื้อขายในตลาดระยะสั้น ต่างจากสัญญาจัดหาระยะยาว จึงสามารถตอบสนองความต้องการเพิ่มเติมได้อย่างยืดหยุ่น แต่ราคามีโอกาสผันผวนมากกว่าเมื่อเกิดความตึงเครียดทางภูมิรัฐศาสตร์ ปัญหาการขนส่ง หรือ Supply ในตลาดโลกลดลง
สำหรับประเทศไทย ความเสี่ยงนี้ไม่ได้จบอยู่ที่ภาคพลังงาน เพราะค่าไฟเป็นต้นทุนพื้นฐานของภาคการผลิต บริการ และครัวเรือน การเพิ่มการพึ่งพาเชื้อเพลิงนำเข้าจึงเชื่อมโยงกับทั้งต้นทุนธุรกิจ เงินเฟ้อ และความสามารถในการแข่งขันของเศรษฐกิจไทย
PDP 2026 ตั้งเป้า Renewable 50% พร้อมลดพึ่งพา “Spot LNG”
สิ่งที่ทำให้ทิศทางหลัง Gastech 2026 น่าจับตายิ่งขึ้น คือประเทศไทยกำลังออกแบบระบบไฟฟ้าอีกด้านผ่าน ร่างแผนพัฒนากำลังผลิตไฟฟ้าของประเทศ หรือ PDP 2026
ข้อมูลจากกระทรวงพลังงานเมื่อวันที่ 9 กันยายน 2569 ระบุว่า ร่าง PDP 2026 วางกรอบยาวถึงปี 2050 และตั้งเป้าเพิ่มสัดส่วนพลังงานหมุนเวียนจากปัจจุบันต่ำกว่า 20% เป็น 50% ภายใน 10 ปีแรก ก่อนเพิ่มเป็น 65% และสูงสุด 89% ในช่วง 15 ปีหลัง เพื่อรองรับเป้าหมาย Net Zero 2050 (Energy Thailand)
จุดสำคัญคือ PDP 2026 ไม่ได้ระบุเพียงว่าไทยจะ “ลด LNG” ทั้งหมด แต่ในรายละเอียดกำหนดทิศทาง ลดการพึ่งพาการนำเข้า Spot LNG ที่มีราคาสูงและผันผวน พร้อมเพิ่มน้ำหนักก๊าซจากอ่าวไทยและเมียนมา (Energy Thailand)
แผนยังเสนอการเปิดตลาดซื้อขายไฟฟ้าสะอาดแบบ Direct PPA ตั้งเป้ารับซื้อ Solar Rooftop จากครัวเรือนถึง 10,000 เมกะวัตต์ รวมถึงพัฒนา Smart Grid และ Energy Storage เพื่อรองรับสัดส่วนพลังงานหมุนเวียนที่สูงขึ้น (Energy Thailand)
ดังนั้น การเพิ่มขีดความสามารถนำเข้า LNG เป็น 27 ล้านตันต่อปีและนโยบาย PDP 2026 จึงยังไม่สามารถสรุปจากข้อมูลปัจจุบันว่า “สวนทางกัน” โดยตรง
คำถามสำคัญกว่าคือ LNG จะมีบทบาทและถูกใช้มากเพียงใดในระบบไฟฟ้าไทย เมื่อ Renewable เพิ่มขึ้นตามเป้าหมาย PDP 2026
ดีล Gastech แตะ 4 หมื่นล้านดอลลาร์ แต่ไม่ใช่เงินลงทุนในไทยทั้งหมด
อีกตัวเลขที่ต้องแยกให้ชัดคือมูลค่าธุรกรรมที่เกิดขึ้นใน Gastech 2026
ภายในวันที่สามของการประชุม Gastech 2026 มีการประกาศข้อตกลงและแผนการลงทุนหลายรายการ รวมถึงข้อตกลงที่มีความคืบหน้าในระหว่างงาน โดยมีมูลค่าประมาณ 40,000 ล้านดอลลาร์สหรัฐ ครอบคลุมทั้งการจัดหา LNG การผลิตไฟฟ้า การสำรวจและผลิตปิโตรเลียม ปิโตรเคมี และการขนส่ง รวมถึงสัญญาจัดหา LNG ระยะยาวและโครงสร้างพื้นฐานด้านก๊าซ
อย่างไรก็ตาม ตัวเลข 40,000 ล้านดอลลาร์ ไม่ใช่มูลค่าเงินลงทุนในประเทศไทยทั้งหมด และไม่ได้หมายความว่าเป็นโครงการที่ปิดการลงทุนแล้วทั้งหมด
ตัวอย่างข้อตกลงภายในงานมีทั้งสัญญาจัดหา LNG ระยะยาว โครงการพลังงานในต่างประเทศ การต่อเรือ และโครงการอุตสาหกรรมในหลายประเทศ จึงควรมองตัวเลขนี้ในฐานะภาพสะท้อนเม็ดเงินและความเคลื่อนไหวของอุตสาหกรรมพลังงานโลกที่เกิดขึ้นรอบเวที Gastech มากกว่ามูลค่าการลงทุนที่ไทยจะได้รับโดยตรง
Greenpeace ตั้งคำถาม AI-Data Center ไม่ควรเป็นเหตุผลขยายก๊าซ
ขณะที่ภาครัฐและอุตสาหกรรมให้ความสำคัญกับก๊าซในฐานะเครื่องมือสร้างความมั่นคงด้านพลังงาน กรีนพีซ ประเทศไทยเสนออีกมุมหนึ่งว่า การขยายโครงสร้างพื้นฐานก๊าซและ LNG มีความเสี่ยงทำให้ประเทศไทยพึ่งพาเชื้อเพลิงฟอสซิลในระยะยาว
มนูญ วงษ์มะเซาะห์ นักรณรงค์ด้านการเปลี่ยนแปลงสภาพภูมิอากาศและพลังงาน กรีนพีซ ประเทศไทย ระบุว่า ความต้องการไฟฟ้าที่เพิ่มขึ้นจาก AI และ Data Center ไม่ควรถูกใช้เป็นเหตุผลในการขยายโครงสร้างพื้นฐานก๊าซที่จะอยู่ในระบบอีกหลายทศวรรษ
Greenpeace จึงเรียกร้องให้รัฐบาลให้น้ำหนักกับการลงทุนในพลังงานหมุนเวียน ประสิทธิภาพพลังงาน ระบบกักเก็บพลังงาน และการปรับปรุงโครงข่ายไฟฟ้า พร้อมเปิดให้ชุมชนมีส่วนร่วมในการตัดสินใจด้านพลังงานมากขึ้น
นี่เป็น จุดยืนของ Greenpeace ต่อทิศทางนโยบายพลังงาน ไม่ใช่ข้อสรุปว่าการเพิ่ม LNG จะทำให้การเปลี่ยนผ่านพลังงานของไทยล้มเหลวโดยอัตโนมัติ
LNG กับ Energy Transition: โจทย์จริงอยู่ที่ “เวลา” และ “สัดส่วน”
เมื่อวางข้อมูลทั้งหมดเข้าด้วยกัน ความท้าทายของประเทศไทยจึงอยู่ตรงกลางระหว่างความมั่นคงด้านพลังงาน ต้นทุน และการลดคาร์บอน
ฝั่งหนึ่ง ไทยเผชิญก๊าซในประเทศที่มีแนวโน้มลดลงและความไม่แน่นอนของก๊าซนำเข้าทางท่อ ทำให้ LNG สามารถมีบทบาทรองรับ Supply ที่ขาดหายไป ขณะที่รัฐบาลมองก๊าซธรรมชาติเป็นส่วนหนึ่งของโครงสร้างพื้นฐานสำหรับการเปลี่ยนผ่านพลังงาน
แต่อีกฝั่ง การพึ่งพา LNG มากขึ้นทำให้ระบบไฟฟ้าสัมผัสกับราคาตลาดโลก และหากโครงสร้างพื้นฐานก๊าซมีอายุใช้งานยาวนาน ก็เกิดคำถามว่าการลงทุนเหล่านั้นจะสัมพันธ์กับการเพิ่ม Renewable ตาม PDP 2026 อย่างไร
หัวใจของนโยบายจึงไม่ใช่เพียงคำถามว่า “ก๊าซหรือ Renewable” แต่คือไทยจะเพิ่ม Renewable, Storage และ Grid ได้เร็วพอที่จะลดความต้องการ LNG ในระยะยาวหรือไม่ และจะใช้ก๊าซในบทบาทใดระหว่างการเปลี่ยนผ่าน
สำหรับภาคธุรกิจ คำตอบมีผลโดยตรงต่อ ค่าไฟ ความสามารถในการแข่งขัน ต้นทุนลดคาร์บอน และความพร้อมของไฟฟ้าสะอาด โดยเฉพาะอุตสาหกรรมใหม่อย่าง Data Center และธุรกิจส่งออกที่กำลังเผชิญแรงกดดันด้านการลดการปล่อยก๊าซเรือนกระจก
จับตา PDP 2026 ตอบ 4 คำถามใหญ่เรื่อง LNG
หลัง Gastech 2026 สิ่งที่ต้องติดตามต่อจึงไม่ใช่เพียงว่าไทยจะเพิ่มโครงสร้างพื้นฐานก๊าซอีกเท่าใด แต่คือรายละเอียดของ PDP 2026 ฉบับสุดท้าย
อย่างน้อย 4 เรื่องจะเป็นตัวชี้ทิศทางระบบไฟฟ้าไทย ได้แก่ หนึ่ง สมมติฐานการใช้ LNG ในอีก 10-20 ปีจะเป็นเท่าใด สอง ไทยจะลดสัดส่วน Spot LNG และความเสี่ยงด้านราคาอย่างไร สาม Renewable 50% พร้อม Storage และ Smart Grid จะเกิดขึ้นตามกรอบเวลาได้เร็วเพียงใด และ สี่ ความต้องการไฟฟ้าที่เพิ่มขึ้นจาก Data Center และเศรษฐกิจดิจิทัลจะถูกตอบสนองด้วยพลังงานประเภทใด
ตัวเลขที่ PTTEP ประเมินว่า LNG อาจเพิ่มจากประมาณ 30% เป็น 70% ของการผลิตไฟฟ้าในอีก 10 ปีหากไม่มีการเปลี่ยนแปลงสำคัญ จึงควรถูกมองเป็น คำเตือนภายใต้สมมติฐาน มากกว่าการคาดการณ์ว่าประเทศไทยจะต้องไปถึงระดับดังกล่าวอย่างหลีกเลี่ยงไม่ได้ (Reuters)
และนี่อาจเป็นโจทย์สำคัญที่สุดหลัง Gastech 2026 — ประเทศไทยจะจัดการช่วงเวลาระหว่าง “ก๊าซในประเทศที่ลดลง” กับ “พลังงานสะอาดที่ต้องเพิ่มขึ้น” อย่างไร โดยไม่ผลักความเสี่ยงด้านราคาไปสู่ค่าไฟของประชาชนและต้นทุนของภาคธุรกิจ
ข่าวที่เกี่ยวข้อง