 admin
Sustainability จากต้นทุนสู่ Operating Model: โอสถสภาใช้ Manufacturing–Supply Chain–Circular Packaging สร้างความสามารถแข่งขัน พร้อมรับโจทย์ Carbon และ Packaging ถึงปี 2030
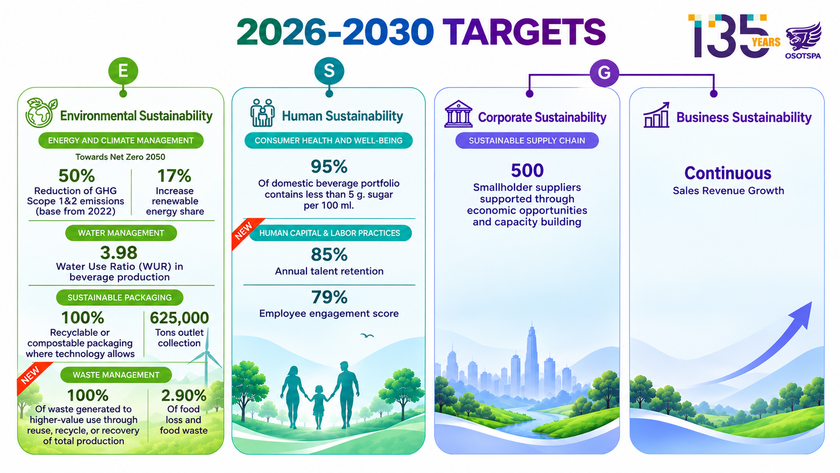
50% และ 625,000 ตัน คือสองตัวเลขที่สะท้อนโจทย์ใหม่ของบริษัท โอสถสภา จำกัด (มหาชน) เมื่อการลด Carbon และจัดการ Packaging ถูกดึงจากงาน CSR เข้ามาอยู่ในระบบการผลิตและ Supply Chain โดยบริษัทวางเป้าลดก๊าซเรือนกระจก Scope 1–2 ลง 50% จากฐานปี 2565 พร้อมเก็บกลับเศษแก้วสะสม 625,000 ตัน เพิ่มพลังงานหมุนเวียนเป็น 17% และเดินหน้าสู่ Net Zero ปี 2050 ท่ามกลางโจทย์ใหญ่ของอุตสาหกรรม FMCG ที่ต้องรักษาการเติบโตไปพร้อมกับลดต้นทุนและผลกระทบสิ่งแวดล้อม
Sustainability ไม่ใช่ CSR เมื่อ Carbon–ต้นทุน–Supply Chain กลายเป็นโจทย์เดียวกัน
การเดินทางด้าน Sustainability ของโอสถสภาในช่วงราวปี 2019–2020 เริ่มจากคำถามสำคัญว่า จะทำอย่างไรให้ Sustainability ถูก Integrate เข้าไปใน Business แทนการแยกออกมาเป็นกิจกรรม CSR ซึ่งอาจขึ้นอยู่กับงบประมาณหรือผลกำไรในแต่ละช่วงเวลา
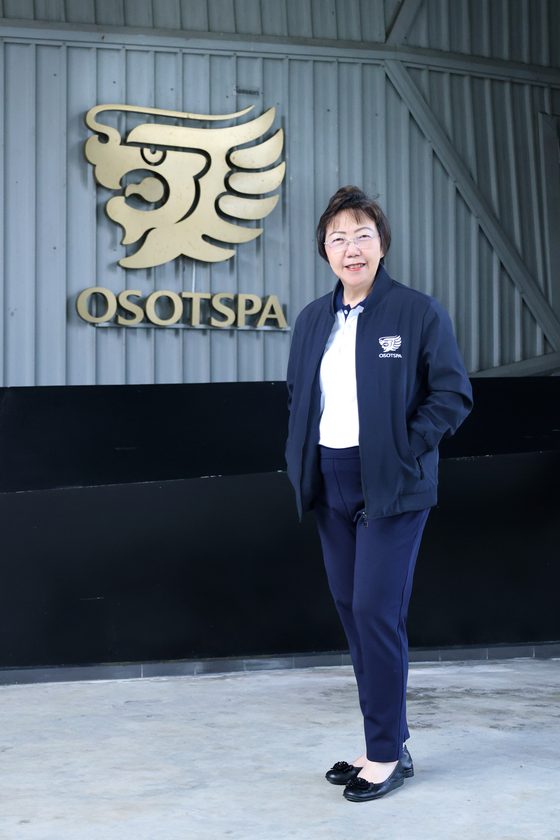
มุกดา ไพรัชเวทย์ ประธานเจ้าหน้าที่บริหาร บริษัท โอสถสภา จำกัด (มหาชน) กล่าวว่า เบื้องหลังการเติบโตตลอด 135 ปีของโอสถสภา คือระบบและขีดความสามารถขององค์กรที่ต้องพัฒนาไปพร้อมกัน การสร้าง System Behind the Growth นอกจากการเพิ่มศักยภาพของโรงงานแล้ว ยังทำให้ทั้งการผลิต ซัพพลายเชน เทคโนโลยี บุคลากร และความยั่งยืนทำงานเชื่อมโยงกัน เพื่อให้องค์กรมีความคล่องตัว สามารถแข่งขัน และพร้อมรองรับโอกาสการเติบโตในอนาคต
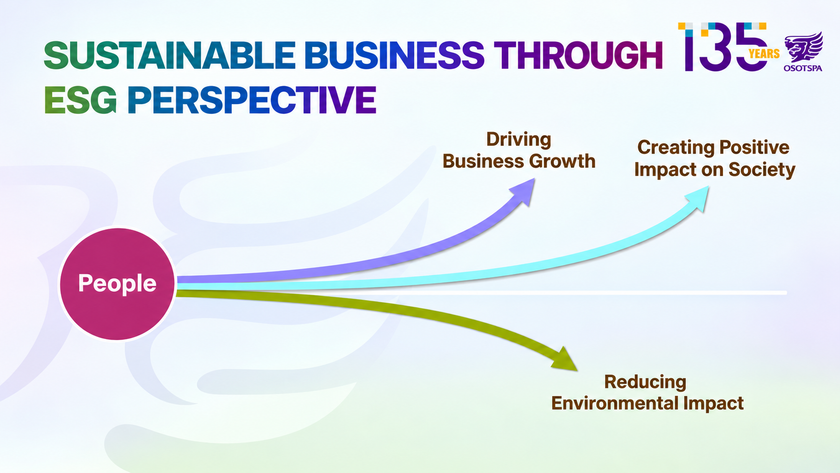
แนวคิดดังกล่าวพัฒนาเป็น Framework ที่พยายามเดินพร้อมกัน 3 แกน ได้แก่ Growth, Positive Social Impact และ Reduce Negative Impact โดยมี People เป็นกลไกสำคัญในการผลักดันเป้าหมายเข้าสู่แต่ละ Function ขององค์กร
จุดนี้มีนัยสำคัญในเชิงธุรกิจ เพราะ Sustainability ไม่ได้ถูกวางเป็นปลายทางหลังจากบริษัทสร้างกำไร แต่กำลังถูกนำเข้าไปอยู่ในวิธีผลิตสินค้า บริหารต้นทุน เลือกบรรจุภัณฑ์ จัดการ Supplier และพัฒนาผลิตภัณฑ์ตั้งแต่ต้น
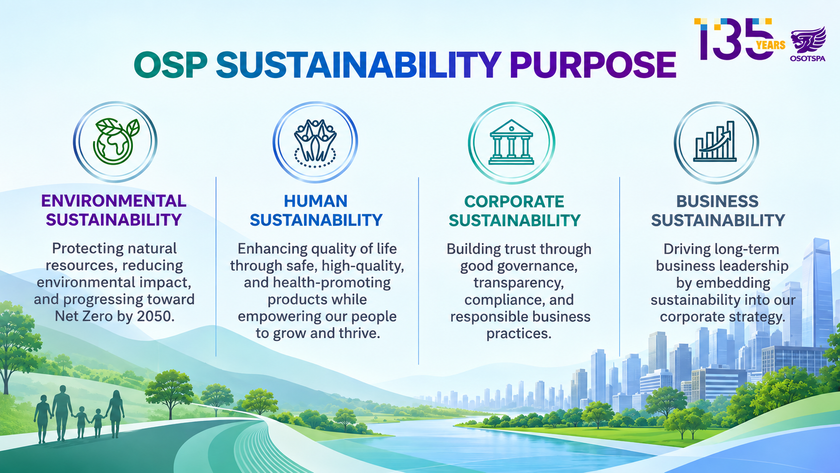
ล่าสุด โอสถสภา วาง Sustainability Framework & Goals 2026–2030 ครอบคลุม 4 มิติ คือ Corporate Sustainability, Business Sustainability, Environmental Sustainability และ Human Sustainability โดยเชื่อม Sustainability เข้ากับการผลิต การใช้ทรัพยากร ผลิตภัณฑ์ บุคลากร และ Supply Chain
จาก Materiality สู่ 7 ความเสี่ยงที่ธุรกิจต้องจัดการ
ก่อนกำหนดเป้าหมาย บริษัททำ Materiality Assessment ร่วมกับ Third Party เพื่อเทียบมุมมองภายในองค์กรกับความคาดหวังและผลกระทบต่อ Stakeholders ก่อนคัดเลือก 7 Critical Areas จากประมาณ 14 ประเด็น Materiality ประกอบด้วย Energy & Climate Change Management, Water Management, Human Capital & Labor Practice, Sustainable Packaging, Waste Management, Consumer Health & Wellbeing และ Sustainable Supply Chain
เว็บไซต์ด้าน Sustainability ของบริษัทระบุเพิ่มเติมว่า ในการทบทวนปี 2568 มีการนำหลัก Double Materiality มาใช้ กล่าวคือ ไม่ได้มองเฉพาะผลกระทบของธุรกิจต่อเศรษฐกิจ สังคม และสิ่งแวดล้อม แต่พิจารณากลับอีกด้านว่า ประเด็น Sustainability สามารถกระทบผลประกอบการทางการเงินของบริษัทอย่างไรด้วย
นี่เป็นความแตกต่างสำคัญระหว่าง Sustainability ในฐานะ “กิจกรรม” กับ Sustainability ในฐานะ “การบริหารความเสี่ยงทางธุรกิจ”
Manufacturing Excellence: โรงงานกลายเป็นจุดตัดระหว่างต้นทุนกับ ESG
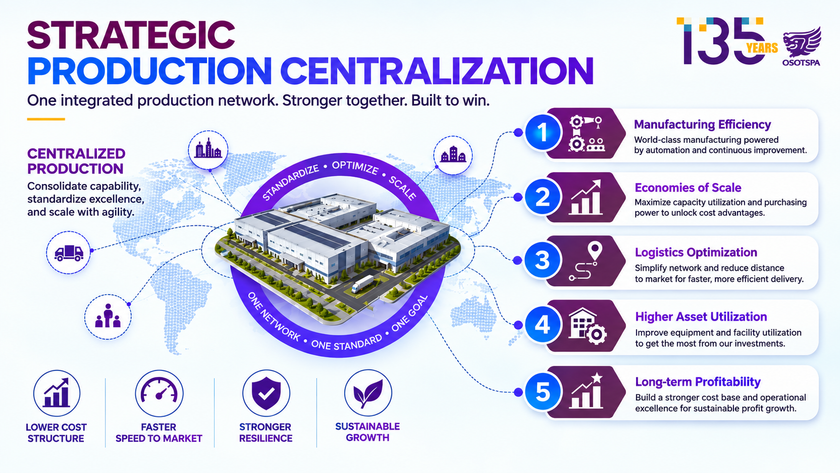
อีกด้านหนึ่งของยุทธศาสตร์คือการใช้ Strategic Production Centralization รวมศักยภาพการผลิตไว้ภายใต้มาตรฐานและเป้าหมายเดียวกัน เพื่อลดความซ้ำซ้อน สร้าง Economies of Scale และเพิ่มประสิทธิภาพการใช้ทรัพยากร พร้อมใช้ Automation และ Continuous Improvement เข้ามาช่วยด้าน Productivity และต้นทุน
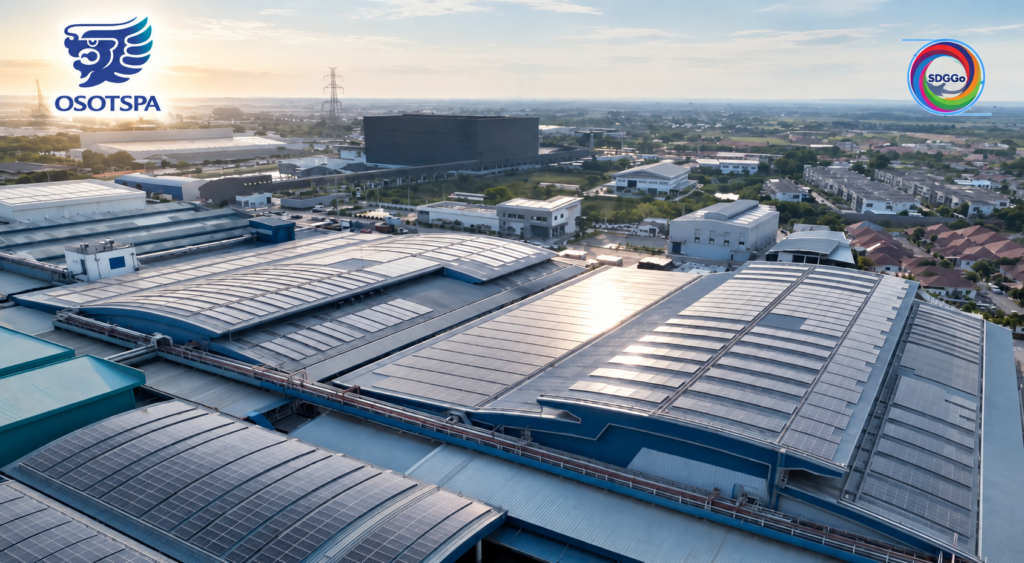
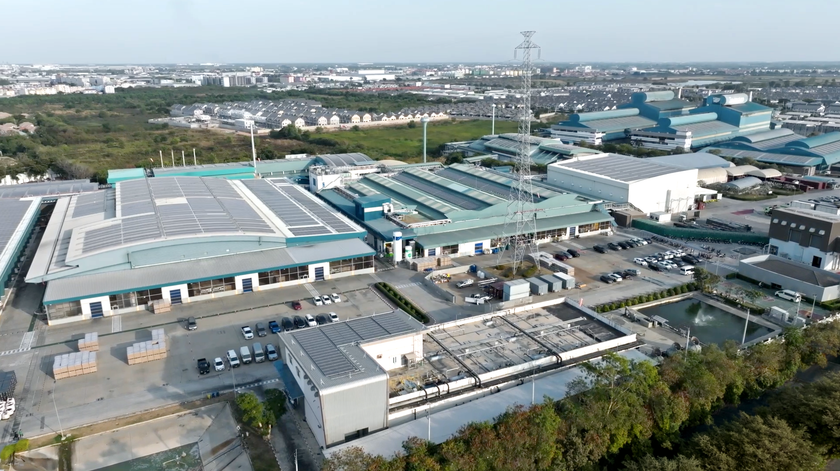
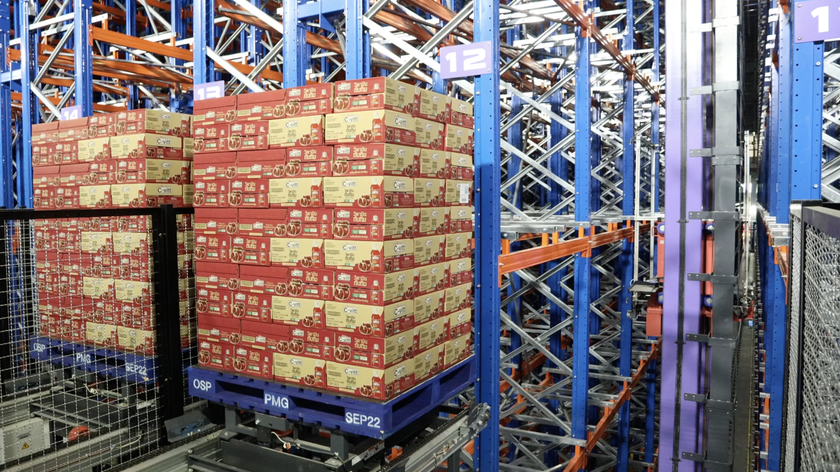
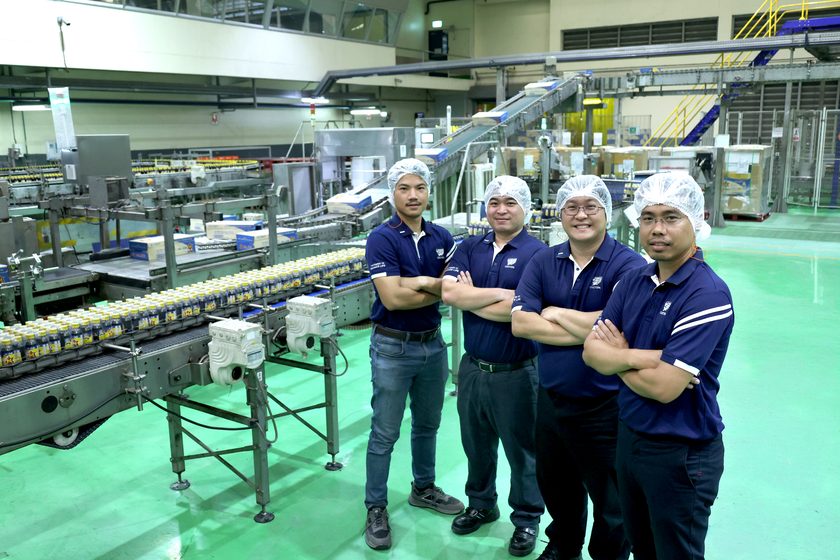
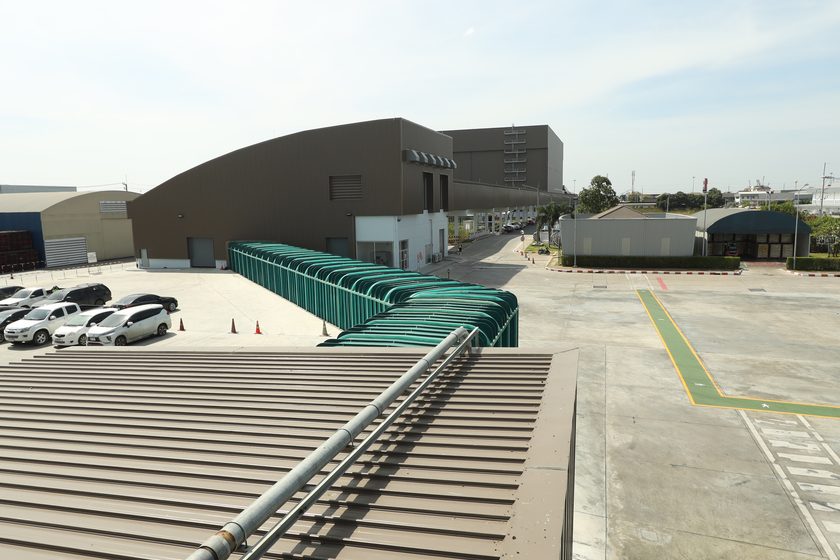
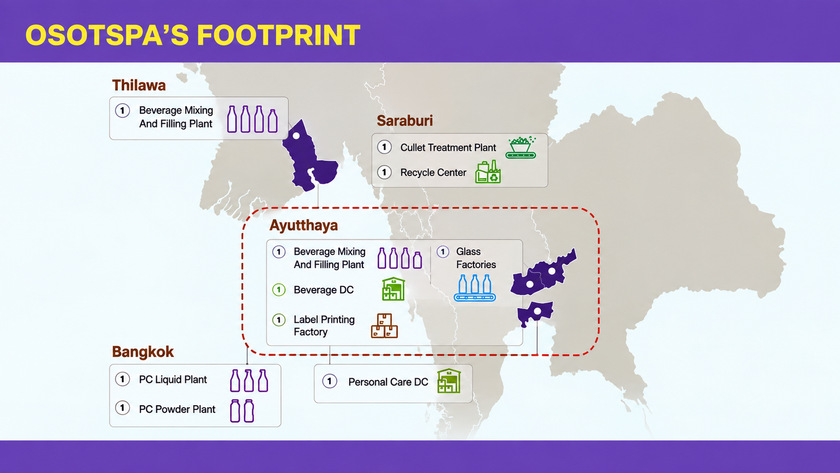
ฐานการผลิตพระนครศรีอยุธยามีพื้นที่ประมาณ 140 ไร่ เป็นศูนย์การผลิตหลักของโอสถสภา ครอบคลุม Mixing, Filling, Distribution Center และการพิมพ์ฉลาก รวมถึงเชื่อมต่อระบบคลังสินค้าอัตโนมัติ ASRS ขณะที่ระบบการผลิตเครื่องดื่มถูกระบุว่าเป็น Automation เกือบทั้งหมด
ประโยชน์ของ Automation ในบริบทนี้จึงไม่ได้มีเพียงการลดการใช้แรงงาน แต่รวมถึงความสม่ำเสมอของคุณภาพ ความเร็ว การลดต้นทุนต่อหน่วย และความสามารถในการเชื่อมการผลิตกับ Warehouse และ Distribution แบบ End-to-End และเมื่อมองผ่าน Sustainability ประสิทธิภาพการผลิตยังสัมพันธ์โดยตรงกับปริมาณพลังงาน น้ำ วัตถุดิบ และ Waste ที่ใช้ต่อหน่วยสินค้า
Supply Chain Resilience เมื่อความผันผวนกลายเป็นต้นทุนจริง
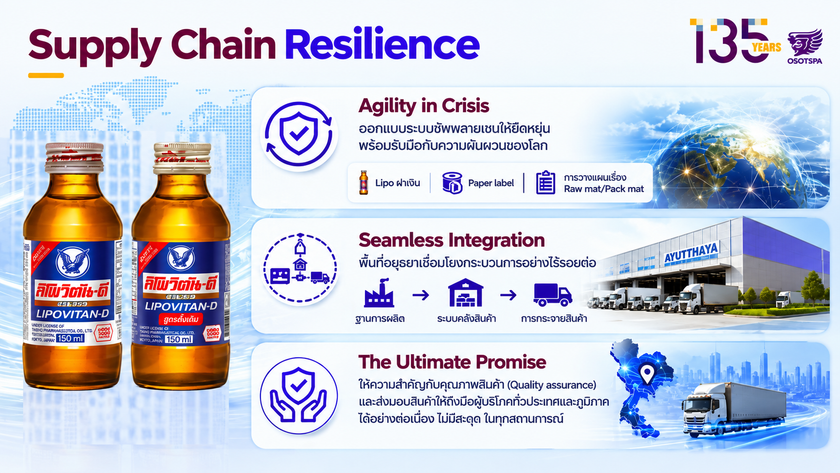
อีกประเด็นที่น่าสนใจคือ Supply Chain Resilience โอสถสภานำการวางแผน การผลิต คลังสินค้า และการกระจายสินค้าเข้ามาเชื่อมกัน เพื่อเพิ่มความสามารถในการรับมือกับความผันผวนของวัตถุดิบ Demand และปัจจัยภายนอก เป้าหมายคือ Supply Chain ที่ Agile, Integrated และ Resilient
มุกดา ยกตัวอย่างว่า เมื่อความขัดแย้งในตะวันออกกลางส่งผลให้ต้นทุนวัสดุบางประเภทเพิ่มขึ้น บริษัทสามารถปรับวัสดุฉลากจากพลาสติกเป็นกระดาษได้ โดยผู้บริหารระบุว่าต้นทุนฉลากพลาสติกในช่วงดังกล่าวเพิ่มขึ้นถึง 3 เท่า
กรณีนี้ทำให้ Sustainability และ Supply Chain Resilience มีจุดร่วมกันอย่างชัดเจน เพราะการลดการพึ่งพาวัตถุดิบบางประเภท หรือการออกแบบผลิตภัณฑ์และ Packaging ให้มีทางเลือกมากขึ้น ไม่ได้ตอบเฉพาะโจทย์สิ่งแวดล้อม แต่อาจช่วยลด Exposure ต่อต้นทุนและ Supply Disruption ได้ด้วย
เป้าหมาย 2030: ลด Scope 1–2 50% พลังงานหมุนเวียน 17%
เป้าหมายด้าน Climate ถือเป็นหนึ่งใน KPI สำคัญของ Sustainability Framework ใหม่ สาโรจน์ อินทพันธุ์ Head of External Affairs and Sustainability บริษัท โอสถสภา จำกัด (มหาชน) กล่าวว่า โอสถสภาตั้งเป้า ลดการปล่อยก๊าซเรือนกระจก Scope 1 และ Scope 2 ลง 50% จากปีฐาน 2565 เพิ่มสัดส่วนพลังงานหมุนเวียนเป็น 17% และมุ่งสู่ Net Zero GHG Emissions by 2050
ตัวเลขดังกล่าวควรมองเทียบกับฐานการดำเนินงานก่อนหน้า เพราะข้อมูลที่บริษัทเผยแพร่สำหรับปี 2568 ระบุว่า การปล่อยก๊าซเรือนกระจกในกระบวนการผลิตลดลง 44.46% ต่อรายได้จากปีฐาน 2565 ขณะที่พลังงานที่ใช้ในโรงงานลดลง 32.96% ต่อรายได้จากปีฐาน 2561
อย่างไรก็ตาม KPI แบบ “ต่อรายได้” หรือ Intensity Reduction แตกต่างจากการลดการปล่อยก๊าซเรือนกระจกในเชิง Absolute ดังนั้นการติดตามเป้าหมาย 50% ในระยะต่อไปจำเป็นต้องพิจารณา Methodology และขอบเขตการคำนวณควบคู่กัน ไม่ควรเปรียบเทียบตัวเลขสองชุดโดยตรง
โจทย์ยากกว่านั้นอยู่ที่แหล่งปล่อย Carbon ของธุรกิจ ผู้บริหาร Sustainability ระบุระหว่างการนำเสนอว่าโรงแก้วมีสัดส่วนประมาณ 80% ของการปล่อยก๊าซเรือนกระจก ของบริษัท และเมื่อธุรกิจเติบโต การลด Carbon เพิ่มเติมจะต้องพึ่งพาการลงทุนด้านเทคโนโลยีมากขึ้น
นี่ทำให้โจทย์ Decarbonization ของ OSP ไม่ได้จบที่การติด Solar หรือซื้อพลังงานหมุนเวียน แต่เกี่ยวพันกับ Technology Roadmap ของกระบวนการผลิตแก้วซึ่งใช้พลังงานสูงด้วย
Circular Packaging: จาก “ขยะหลังขาย” สู่ความเสี่ยงที่ผู้ผลิตต้องรับผิดชอบ
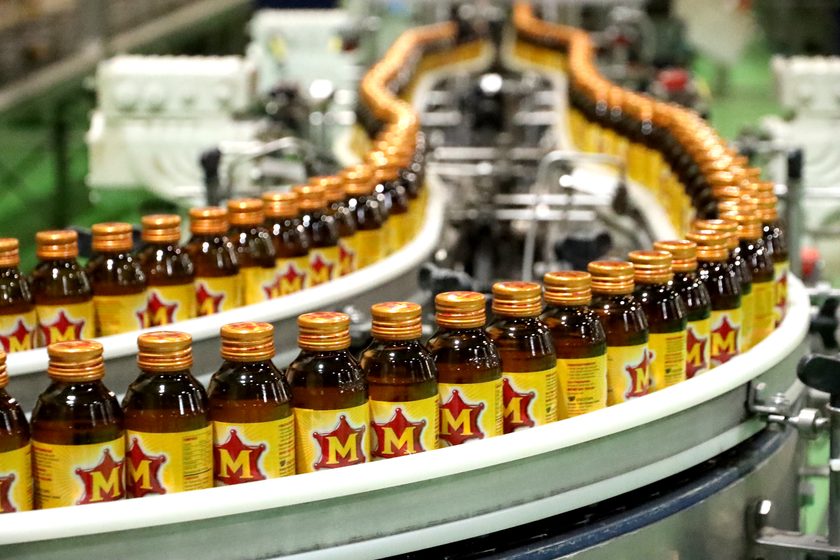
Packaging เป็นอีก Critical Area ที่ควรจับตา เหตุผลง่าย ๆ คือ เมื่อบริษัทขายสินค้า 1 ชิ้น Packaging อาจกลายเป็น Waste หลายชิ้น ทั้งขวด ฝา และฉลาก ดังนั้นการเติบโตของยอดขายสามารถหมายถึง Material Footprint ที่เพิ่มขึ้นตามไปด้วยหากไม่มีระบบ Circular รองรับ
OSP ตั้งเป้าพัฒนา Packaging ให้ รีไซเคิลหรือย่อยสลายได้ 100% ในกรณีที่เทคโนโลยีรองรับ พร้อมตั้งเป้าเก็บกลับเศษแก้วสะสม 625,000 ตัน ผ่านการรับซื้อโดยตรง การทำงานกับภาคีเครือข่าย และชุมชน
ข้อมูลผลการดำเนินงานปี 2568 ของบริษัทระบุว่า 99.75% ของบรรจุภัณฑ์สามารถนำไปรีไซเคิลหรือย่อยสลายได้เองตามธรรมชาติ และบริษัทระบุว่ายกเลิก PVC ในบรรจุภัณฑ์ทั้งหมดแล้ว
ในโรงงาน OSP มีทั้งโรงแก้วและระบบนำเศษแก้วกลับเข้าสู่กระบวนการผลิต โดยมีโรงงานรีไซเคิลแก้วที่สระบุรีรองรับแก้วใช้แล้ว
ทำไมเรื่องนี้สำคัญกว่าการรีไซเคิล?
เพราะทิศทางนโยบาย Packaging กำลังขยับจากการให้ผู้บริโภคเป็นผู้รับภาระจัดการขยะ ไปสู่หลัก Extended Producer Responsibility หรือ EPR ซึ่งให้ผู้ผลิตและผู้นำเข้ามีบทบาทรับผิดชอบต่อผลิตภัณฑ์และบรรจุภัณฑ์หลังการบริโภคมากขึ้น
ประเทศไทยมีการเตรียมความรู้และการดำเนินงานที่เกี่ยวข้องกับร่างกฎหมายการจัดการบรรจุภัณฑ์ภายใต้หลัก EPR แล้ว โดยหน่วยงานในสังกัดกรมควบคุมมลพิษระบุถึงการเตรียมความเข้าใจเกี่ยวกับ (ร่าง) พ.ร.บ.การจัดการบรรจุภัณฑ์อย่างยั่งยืน และหลักความรับผิดชอบที่เพิ่มขึ้นของผู้ผลิต/ผู้นำเข้า
ดังนั้น ระบบเก็บกลับ Packaging ไม่ได้มีความหมายเฉพาะด้าน ESG แต่สามารถมองเป็นการสร้าง Operational Capability เพื่อรองรับทิศทางกฎระเบียบในอนาคตได้ด้วย
Consumer Health: Sustainability ยังรวมถึง “สิ่งที่อยู่ในขวด”
ความยั่งยืนของธุรกิจเครื่องดื่มไม่ได้จบที่ Carbon หรือ Packaging แต่รวมถึง Health & Wellbeing ของผู้บริโภค ข้อมูลปี 2568 ของ OSP ระบุว่า 100% ของกลุ่มผลิตภัณฑ์เครื่องดื่มมีส่วนประกอบน้ำตาลต่ำกว่า 6% และ 62.5% ของกลุ่มผลิตภัณฑ์เพื่อสุขภาพและลูกอมเป็นสูตรไม่เติมน้ำตาล
สำหรับระยะต่อไป ผู้บริหารระบุเป้าหมายลดปริมาณน้ำตาลในผลิตภัณฑ์เครื่องดื่มชูกำลังลงไปอีก โดยความท้าทายไม่ได้อยู่เพียงการลดน้ำตาล แต่ต้องรักษารสชาติและประสิทธิภาพของผลิตภัณฑ์ไปพร้อมกัน
นี่สะท้อนมิติหนึ่งของ Sustainable Product ที่มักถูกมองข้าม เพราะผลกระทบของ FMCG ไม่ได้เกิดเฉพาะตอน “ผลิต” และ “ทิ้ง” แต่รวมถึงผลกระทบจากการบริโภคด้วย
Sustainable Supply Chain: Scope 3 คือด่านต่อไป
อีกโจทย์ใหญ่คือการขยาย Sustainability ออกจากรั้วโรงงานไปยัง Supplier
OSP ระบุแนวทางทำงานกับคู่ค้าเพื่อผลักดัน Sustainability Plan ร่วมกัน ตั้งแต่การจัดการ Scope 1 และ Scope 2 ไปจนถึงการขยายสู่ Scope 3
ข้อมูลปี 2568 ระบุว่า คู่ค้ารายสำคัญ 100% ได้รับการประเมินด้านสิ่งแวดล้อม สังคม และธรรมาภิบาล ขณะที่บริษัทสร้างโอกาสทางเศรษฐกิจให้คู่ค้ารายย่อย 458 ราย และดำเนินงานกับเกษตรกรผู้จัดหาวัตถุดิบทางการเกษตร 549 ราย
ความท้าทายของระยะต่อไปจึงไม่ใช่เพียง “ประเมิน Supplier” แต่คือการทำให้ข้อมูล Carbon และ Sustainability ของ Supplier สามารถเชื่อมเข้าสู่ Procurement Decision และ Scope 3 Inventory ของบริษัทได้จริง
Business Impact: Sustainability จะพิสูจน์ตัวเองที่ต้นทุนและความสามารถแข่งขัน
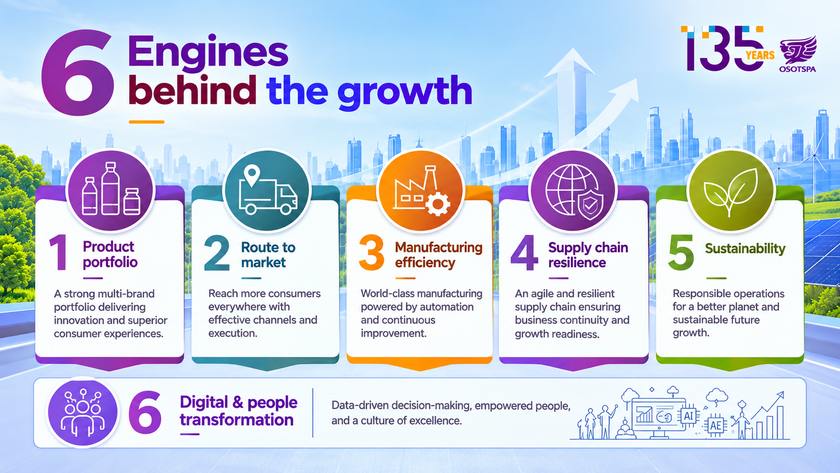
จุดที่ทำให้กรณี OSP น่าสนใจในเชิงธุรกิจ คือบริษัทไม่ได้วาง Manufacturing, Supply Chain และ Sustainability แยกจากกัน แต่รวมอยู่ใน 6 Growth Engines ได้แก่ Product Portfolio, Route to Market, Manufacturing Efficiency, Supply Chain Resilience, Sustainable Development และ Digital & People Transformation
กล่าวอีกแบบหนึ่ง การลดพลังงาน การลด Waste หรือการเปลี่ยน Packaging จะมีคุณค่าทางธุรกิจมากขึ้นเมื่อสามารถเชื่อมกลับไปสู่ Cost Efficiency, Productivity, Risk Reduction และ Resilience
มิติทางการเงินทำให้โจทย์นี้ยิ่งน่าสนใจ เพราะ OSP เป็นบริษัทจดทะเบียนที่ต้องสร้างทั้ง Sustainability Performance และผลตอบแทนทางธุรกิจควบคู่กัน โดยข้อมูลล่าสุดของตลาดหลักทรัพย์ฯ ระบุว่างบการเงินล่าสุด ณ เวลาที่จัดทำบทความคือ ไตรมาส 2/2569 ขณะที่ปี 2568 บริษัทมีกำไรสุทธิ 3,666.6 ล้านบาท เทียบกับ 1,638.1 ล้านบาทในปี 2567 ตามแบบสรุปผลการดำเนินงานที่บริษัทนำส่งตลาดหลักทรัพย์ฯ
ดังนั้น KPI ที่ควรจับตาต่อจากนี้ไม่ใช่เพียงว่า OSP ทำ ESG ได้กี่โครงการ แต่คือ การลงทุนด้าน Sustainability สามารถลดต้นทุนต่อหน่วย ลดความเสี่ยง Supply Chain ลด Carbon และรองรับ Growth พร้อมกันได้มากเพียงใด
จาก Target 2030 สู่โจทย์ “โตโดย Carbon ไม่โตตาม”
เป้าหมาย Sustainability ระยะใหม่ของโอสถสภาทำให้โจทย์หลังจากนี้ยากขึ้นกว่าระยะแรก
เมื่อ Efficiency ที่ทำได้ง่ายถูกเก็บเกี่ยวไปแล้ว การลด Carbon เพิ่ม การเพิ่ม Renewable Energy การเปลี่ยน Packaging และการจัดการ Scope 3 จะต้องอาศัยทั้ง Technology, CAPEX, Supplier Collaboration และระบบข้อมูลที่ละเอียดขึ้น
โดยเฉพาะธุรกิจที่ยังต้องการ Growth คำถามสำคัญจึงไม่ใช่เพียง “ลด Carbon ได้หรือไม่” แต่คือ
บริษัทจะเพิ่มยอดผลิตและรายได้ โดยไม่ทำให้ Carbon, Resource Use และ Packaging Waste เติบโตในอัตราเดียวกันได้อย่างไร
นี่คือจุดที่ Sustainability เปลี่ยนสถานะจาก “เป้าหมายด้านสิ่งแวดล้อม” มาเป็นโจทย์เรื่อง Productivity, Innovation และ Competitiveness อย่างเต็มตัว
และเป็นบทพิสูจน์สำคัญของ Sustainability Framework 2030 ว่า ตัวเลข 50%, 17% และ 625,000 ตัน จะถูกเปลี่ยนจาก Commitment บนกระดาษให้กลายเป็น Operating Performance ได้มากเพียงใด
ข่าวที่เกี่ยวข้อง