 admin
การลดการปล่อยก๊าซเรือนกระจกขององค์กรไม่ควรเริ่มต้นจากการเลือกเทคโนโลยีหรือกำหนดงบลงทุนทันที แต่ต้องเริ่มจากการทำความเข้าใจว่าองค์กรปล่อยก๊าซเรือนกระจกจากกิจกรรมใด และแหล่งปล่อยใดมีสัดส่วนมากที่สุด โดยการประเมินคาร์บอนฟุตพริ้นท์ขององค์กร หรือ Carbon Footprint of Organization (CFO) เป็นเครื่องมือสำคัญที่ช่วยให้ธุรกิจเห็นภาพการปล่อยก๊าซเรือนกระจกอย่างเป็นระบบ
ในการสัมมนาของ Climate 1.5 ซึ่งเป็นบริษัทในเครือธนาคารกสิกรไทย ผกามาศ รัศมีจันทร์ Deputy Managing Director, KCLIMATE 1.5 และ ณัฐวิภา ลิ้มชัยศิริ ESG Advisory Specialist จาก KCLIMATE 1.5 ธนาคารกสิกรไทย ได้อธิบายแนวทางการประเมินคาร์บอนฟุตพริ้นท์ขององค์กร ตั้งแต่การทำความเข้าใจแหล่งกำเนิดก๊าซเรือนกระจก ไปจนถึงการนำข้อมูลไปใช้วางแผนลดการปล่อยในระยะสั้น ระยะกลาง และระยะยาว
Scope 1–3 แบ่งตามแหล่งกำเนิดการปล่อยก๊าซเรือนกระจก
การประเมิน CFO แบ่งการปล่อยก๊าซเรือนกระจกออกเป็น 3 ขอบเขตหลัก ได้แก่ Scope 1, Scope 2 และ Scope 3 ซึ่งช่วยให้องค์กรมองเห็นทั้งการปล่อยจากกิจกรรมที่ดำเนินการเอง การใช้พลังงานที่ซื้อมา และการปล่อยทางอ้อมอื่น ๆ ที่เกิดขึ้นตลอดห่วงโซ่อุปทาน
Scope 1: การปล่อยก๊าซเรือนกระจกทางตรง (Direct Emissions)
เป็นการปล่อยก๊าซเรือนกระจกจากกิจกรรมที่องค์กรควบคุมได้โดยตรง เช่น การเผาไหม้เชื้อเพลิงในเครื่องจักรที่อยู่กับที่อย่าง Boiler และ Generator รวมถึงการใช้ยานพาหนะขององค์กร ไม่ว่าจะเป็นรถยนต์บริษัท รถบรรทุก หรือรถ Forklift
นอกจากนี้ ยังรวมถึงการปล่อยจากกระบวนการผลิตและการรั่วไหล เช่น การปล่อยก๊าซมีเทนจากฟาร์มปศุสัตว์ การปล่อยไนตรัสออกไซด์จากการใช้ปุ๋ย และการรั่วไหลของสารทำความเย็นจากเครื่องปรับอากาศภายในสำนักงาน
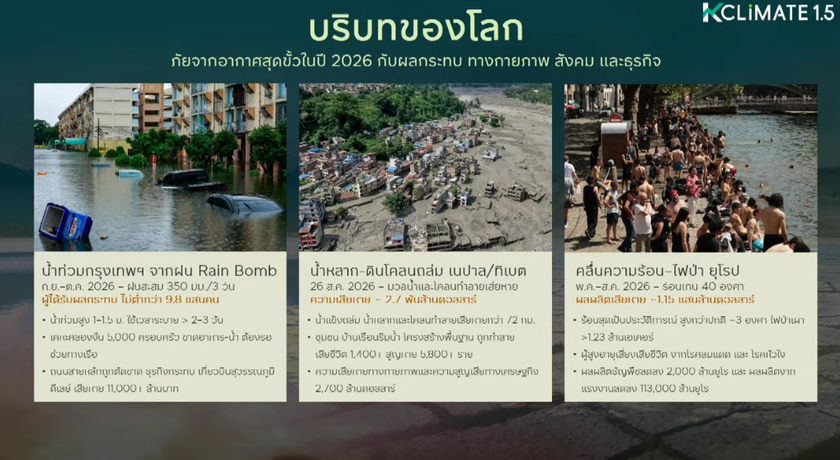
Scope 2: การปล่อยทางอ้อมจากการใช้พลังงาน (Energy Indirect Emissions)
เป็นการปล่อยก๊าซเรือนกระจกที่เกี่ยวข้องกับพลังงานซึ่งองค์กรซื้อมาใช้ แม้ไม่ได้เกิดจากแหล่งกำเนิดที่องค์กรดำเนินการโดยตรง แต่ปริมาณการใช้พลังงานยังเป็นสิ่งที่องค์กรบริหารจัดการได้
ตัวอย่างสำคัญ ได้แก่ การใช้ไฟฟ้าที่ซื้อจากการไฟฟ้าหรือผู้พัฒนานิคมอุตสาหกรรม รวมถึงการซื้อไอน้ำ ความร้อน หรือความเย็นมาใช้ในองค์กร
Scope 3: การปล่อยทางอ้อมอื่น ๆ ในห่วงโซ่อุปทาน (Other Indirect Emissions)
เป็นการปล่อยก๊าซเรือนกระจกทางอ้อมอื่น ๆ ที่เกิดขึ้นตลอดห่วงโซ่คุณค่าของธุรกิจ ครอบคลุมกิจกรรมตั้งแต่การจัดซื้อวัตถุดิบ การขนส่ง การดำเนินงาน ไปจนถึงการใช้และการจัดการสินค้าหลังสิ้นสุดอายุการใช้งาน
ผกามาศ อธิบายตัวอย่างหมวดสำคัญ ได้แก่
3.1 Purchased Goods and Services: วัตถุดิบและบริการที่องค์กรจัดซื้อ เช่น พลาสติก กระดาษ และจอ LED
3.2 Capital Goods: สินทรัพย์ระยะยาว เช่น คอมพิวเตอร์โน้ตบุ๊กและการก่อสร้างอาคาร
3.3 Fuel- and Energy-Related Activities: กิจกรรมที่เกี่ยวข้องกับการได้มาซึ่งเชื้อเพลิงและพลังงาน รวมถึงการสูญเสียในระบบสายส่ง
3.4 Upstream Transportation and Distribution: การขนส่งวัตถุดิบจากผู้จัดหาหรือ Supplier มายังโรงงาน
3.5 Waste Generated in Operations: ของเสียจากการดำเนินงาน เช่น เศษอาหารและขยะจากกระบวนการผลิต
3.6 Business Travel: การเดินทางเพื่อธุรกิจ เช่น การเช่ารถหรือรถตู้เพื่อเดินทางไปปฏิบัติงาน
3.7 Employee Commuting: การเดินทางของพนักงานจากที่พักมายังสถานที่ทำงาน
3.9 Downstream Transportation: การขนส่งสินค้าที่ผลิตเสร็จแล้วออกไปจำหน่าย
3.11 Use of Sold Products: การปล่อยก๊าซเรือนกระจกจากการใช้งานสินค้าที่องค์กรจำหน่าย เช่น การใช้ไฟฟ้าของโทรทัศน์หรือการใช้น้ำมันของรถยนต์ตลอดอายุการใช้งาน
3.12 End-of-Life Treatment of Sold Products: การจัดการซากสินค้าหรือบรรจุภัณฑ์เมื่อสิ้นสุดอายุการใช้งาน
3.15 Investments: การปล่อยก๊าซเรือนกระจกที่เกี่ยวข้องกับการลงทุนหรือการให้สินเชื่อ เช่น กรณีของธนาคารและบริษัท Holding
ทั้งนี้ Scope 3 มีทั้งหมด 15 หมวด แต่ตัวอย่างข้างต้นเป็นเฉพาะหมวดที่มีการอธิบายไว้ในเนื้อหาสัมมนา ไม่ใช่รายการครบทั้ง 15 หมวด
แต่ละอุตสาหกรรมมีแหล่งปล่อยก๊าซเรือนกระจกไม่เหมือนกัน
การทำความเข้าใจ Scope ทั้ง 3 ขอบเขตยังช่วยให้องค์กรเห็นจุดที่มีการปล่อยก๊าซเรือนกระจกสูง หรือ Hotspot ซึ่งแตกต่างกันตามลักษณะธุรกิจ
สำหรับอุตสาหกรรมการผลิต วิทยากรยกตัวอย่างว่าแหล่งปล่อยสำคัญอาจอยู่ที่ Scope 3.1 จากการจัดซื้อวัตถุดิบ และ Scope 3.4 จากการขนส่งวัตถุดิบในช่วงต้นน้ำ ขณะที่ปลายน้ำอาจเกี่ยวข้องกับ Scope 3.11 จากการใช้งานสินค้าที่จำหน่าย และ Scope 3.12 จากการจัดการซากสินค้า
ส่วนธุรกิจบริการและธนาคาร อาจมีแหล่งปล่อยสำคัญอยู่ที่ Scope 3.15 ซึ่งเกี่ยวข้องกับการลงทุนและการให้สินเชื่อ โดยวิทยากรยกตัวอย่างธนาคารกสิกรไทยว่า การปล่อยใน Scope 3.15 สูงกว่าการปล่อยรวมของ Scope 1 และ Scope 2 ถึง 600 เท่า ตัวเลขดังกล่าวเป็นตัวอย่างที่กล่าวถึงในการสัมมนา ไม่ใช่ค่าที่ใช้แทนธนาคารทุกแห่ง
ตัวอย่างจากองค์กรชั้นนำ ชี้ให้เห็นว่าการลดคาร์บอนต้องเริ่มจาก Hotspot
วิทยากรนำกรณีศึกษาของบริษัทในภาคอุตสาหกรรมมาอธิบายว่า การรู้แหล่งปล่อยหลักช่วยให้องค์กรเลือกแนวทางลดก๊าซเรือนกระจกได้ตรงกับลักษณะธุรกิจมากขึ้น
Toyota: วิทยากรระบุว่าการปล่อยก๊าซเรือนกระจกกว่า 90% อยู่ใน Scope 3.11 จากการใช้น้ำมันของรถยนต์ตลอดอายุการใช้งาน แนวทางที่ยกตัวอย่าง ได้แก่ การติดตั้ง Solar Cell ในโรงงาน และการวิจัยพัฒนาเครื่องยนต์ Hybrid และรถยนต์ไฟฟ้า
Mitsubishi Electric: การปล่อยกว่า 92% อยู่ใน Scope 3.11 จากการใช้เครื่องปรับอากาศ แนวทางลดการปล่อยที่กล่าวถึง ได้แก่ การออกแบบเครื่องปรับอากาศให้ประหยัดพลังงาน และการนำเครื่องปรับอากาศเก่ากลับมารีไซเคิลตามแนวคิด Circular Economy
SCG Packaging (SCGP): แหล่งปล่อยสำคัญอยู่ใน Scope 1 จากการใช้ก๊าซธรรมชาติและน้ำมันใน Boiler รวมถึง Scope 3.1 จากวัตถุดิบอย่างเยื่อกระดาษและต้นไม้ แนวทางที่ยกตัวอย่าง ได้แก่ การใช้เชื้อเพลิงทางเลือก เช่น Wood Chip และ Biogas รวมถึงการเพิ่มสัดส่วนกระดาษรีไซเคิล
จากข้อมูล CFO สู่แผนลดก๊าซเรือนกระจกที่ทำได้จริง
เมื่อองค์กรทราบแหล่งปล่อยและปริมาณก๊าซเรือนกระจกแล้ว ขั้นตอนต่อไปคือการนำข้อมูลไปใช้วางแผนลดการปล่อย โดยวิทยากรอธิบายการใช้เครื่องมือทางการเงินและการประเมินต้นทุนการลดคาร์บอนร่วมกัน
เครื่องมือหนึ่งคือ NPV (Net Present Value) ซึ่งใช้ประเมินความคุ้มค่าทางการเงินของโครงการ ขณะที่ MAC (Marginal Abatement Cost) ใช้พิจารณาต้นทุนส่วนเพิ่มต่อการลดก๊าซเรือนกระจกหนึ่งตัน และสามารถนำมาแสดงในรูป MAC Curve เพื่อเปรียบเทียบทางเลือกของเทคโนโลยีต่าง ๆ
ในการพิจารณาโครงการจึงไม่ควรดูเฉพาะค่า MAC แต่ต้องคำนึงถึงเงินลงทุน ระยะเวลาคืนทุน รอบการเปลี่ยนอุปกรณ์ ความพร้อมของฝ่ายปฏิบัติการ และเป้าหมายด้านความยั่งยืนขององค์กรด้วย
ณัฐวิภา ยังยกตัวอย่างการเปรียบเทียบต้นทุน Boiler ที่ 300 บาทต่อตัน กับสมมติฐานภาษีคาร์บอน 500 บาทต่อตัน เพื่ออธิบายว่าปัจจัยด้านต้นทุนคาร์บอนอาจทำให้การพิจารณาความคุ้มค่าของเทคโนโลยีเปลี่ยนไป ตัวเลขดังกล่าวเป็นตัวอย่างประกอบการอธิบาย ไม่ใช่อัตราภาษีที่ยืนยันว่าใช้บังคับทั่วไป
วาง Roadmap ระยะ 5–10 ปี และทบทวนข้อมูลอย่างสม่ำเสมอ
ณัฐวิภา อธิบายว่า การจัดทำ Decarbonization Roadmap ควรเริ่มจากการกำหนดปีฐาน (Baseline) และเป้าหมายการลดก๊าซเรือนกระจก จากนั้นนำข้อมูลจาก CFO มาพิจารณาว่าแหล่งปล่อยใดเป็นจุดสำคัญ มีเทคโนโลยีใดที่สามารถนำมาใช้ได้ และแต่ละโครงการต้องใช้งบประมาณเท่าใด
ตัวอย่างจำลอง ใช้ปริมาณการปล่อยก๊าซเรือนกระจก 6,250 ตันคาร์บอนไดออกไซด์เทียบเท่า โดยแบ่งเป็น Scope 1 จำนวน 10% และ Scope 2 จำนวน 90% พร้อมกำหนดเป้าหมายลดการปล่อย 4.2% ต่อปี ก่อนนำทางเลือกด้านเทคโนโลยี เช่น LED Lighting มาจัดลำดับการลงทุนในแต่ละปี
Roadmap จึงไม่ได้เป็นเพียงแผนด้านสิ่งแวดล้อม แต่ยังช่วยให้องค์กรเห็นภาพการดำเนินงานและกรอบงบประมาณในระยะ 5–10 ปี รวมถึงใช้สื่อสารกับบุคลากรภายในองค์กรและผู้มีส่วนเกี่ยวข้องภายนอกได้ชัดเจนขึ้น
อย่างไรก็ตาม ข้อมูลด้านเทคโนโลยีและต้นทุนอาจเปลี่ยนแปลงตามเวลา วิทยากรจึงแนะนำให้ทบทวนข้อมูล MAC และเทคโนโลยีทุกประมาณ 2–3 ปี เพื่อให้แผนสอดคล้องกับบริบทและความพร้อมของธุรกิจ
วัดให้เป็น แล้วนำข้อมูลไปสร้างโอกาสทางธุรกิจ
สาระสำคัญจากการสัมมนาคือ การทำคาร์บอนฟุตพริ้นท์ไม่ควรจบเพียงการเก็บข้อมูลหรือจัดทำรายงาน แต่ต้องนำผลการประเมินไปใช้กำหนดเป้าหมาย เลือกโครงการ และจัดสรรงบประมาณให้สอดคล้องกับโจทย์ของธุรกิจ
นอกจากนี้ การมองหาโอกาสในการลดการปล่อย โดยเฉพาะใน Scope 3 ยังอาจนำไปสู่การวิจัยและพัฒนา (R&D) รวมถึงการสร้างผลิตภัณฑ์ใหม่ที่ตอบโจทย์การเปลี่ยนผ่านสู่ธุรกิจคาร์บอนต่ำ
การเริ่มต้นจากข้อมูลที่ถูกต้อง เข้าใจแหล่งปล่อยขององค์กร และวางแผนอย่างต่อเนื่อง จึงเป็นแนวทางที่ช่วยให้ธุรกิจเปลี่ยนการจัดการคาร์บอนจากภาระด้านการรายงาน ไปสู่การบริหารต้นทุน การปรับตัว และการมองหาโอกาสทางธุรกิจในระยะยาว