 admin
ธนาคารกสิกรไทย เดินหน้ายุทธศาสตร์ “3+1 และ Productivity” ควบคู่กับกลยุทธ์ลูกค้าเป็นศูนย์กลาง พร้อมขยายบริการชำระเงินระหว่างประเทศผ่านโครงการ Swift Payments Scheme ขณะที่ผลประกอบการ 9 เดือนแรกของปี 2569 มีกำไรสุทธิ 40,635 ล้านบาท เพิ่มขึ้น 3.43% แต่หากไม่รวมรายการรายได้พิเศษ กำไรยังใกล้เคียงกับปีก่อน
ยึดลูกค้าเป็นศูนย์กลาง ปรับบริการให้ตรงความต้องการ
ขัตติยา อินทรวิชัย ประธานเจ้าหน้าที่บริหาร ธนาคารกสิกรไทย กำหนดทิศทางการดำเนินธุรกิจโดยมุ่งสร้างการเติบโตอย่างสมดุล ผ่านยุทธศาสตร์ “3+1 และ Productivity” และกลยุทธ์ Customer Strategy ที่ให้ความสำคัญกับความต้องการของลูกค้าบุคคล ผู้ประกอบการ และลูกค้าธุรกิจในแต่ละช่วงชีวิตและบริบทการดำเนินงาน
แนวทางดังกล่าวครอบคลุมการพัฒนาผลิตภัณฑ์และบริการให้เหมาะกับลูกค้าแต่ละกลุ่ม ตั้งแต่สินเชื่อ การลงทุน ประกันภัย ไปจนถึงบริการชำระเงินและโซลูชันทางการเงินสำหรับธุรกิจ โดยมุ่งสร้างความสัมพันธ์ระยะยาวและสนับสนุนให้ลูกค้าสามารถปรับตัวตามสภาพเศรษฐกิจได้
สำหรับกลุ่มลูกค้าบุคคล ธนาคารให้ความสำคัญกับการนำเสนอบริการ ที่สอดคล้องกับความต้องการทางการเงินในแต่ละช่วงชีวิต ส่วนกลุ่มผู้ประกอบการและธุรกิจ ธนาคารมุ่งพัฒนาโซลูชันที่ครอบคลุมความต้องการของกิจการและห่วงโซ่ธุรกิจ รวมถึงสนับสนุนการดำเนินงานในตลาดต่างประเทศ
ทิศทางนี้สะท้อนการให้ความสำคัญกับบริการที่มากกว่าการปล่อยสินเชื่อ โดยมุ่งสร้างโอกาสในการให้บริการทางการเงินหลายรูปแบบ และขยายความสัมพันธ์กับลูกค้าผ่านช่องทางที่หลากหลาย
เพิ่ม Productivity ใช้เทคโนโลยีและ AI เสริมประสิทธิภาพ
อีกแกนสำคัญของกลยุทธ์คือการเพิ่ม Productivity ผ่านการบริหารทรัพยากรบุคคล การปรับปรุงกระบวนการทำงาน และการนำเทคโนโลยี รวมถึงปัญญาประดิษฐ์ (AI) มาสนับสนุนการปฏิบัติงาน เพื่อเพิ่มประสิทธิภาพและเสริมขีดความสามารถของธนาคารในระยะยาว
การดำเนินงานดังกล่าวเชื่อมโยงกับยุทธศาสตร์หลักด้านการยกระดับประสิทธิภาพสินเชื่อ การขยายธุรกิจรายได้ค่าธรรมเนียม และการพัฒนาช่องทางบริการดิจิทัล ตลอดจนยุทธศาสตร์ “บวกหนึ่ง” ที่มุ่งสร้างแหล่งรายได้ใหม่ในระยะกลางและระยะยาว
ในด้านบริการดิจิทัล ธนาคารมุ่งพัฒนาช่องทางให้สามารถเชื่อมโยงผลิตภัณฑ์และบริการได้อย่างมีประสิทธิภาพ เพื่อรองรับลูกค้าบุคคลและธุรกิจ ขณะที่การใช้ Data และ AI ยังเป็นส่วนหนึ่งของแนวทางเพิ่มประสิทธิภาพการพิจารณาสินเชื่อและการดำเนินงาน
การควบคุมต้นทุนจึงเป็นอีกองค์ประกอบที่ต้องดำเนินควบคู่กับการเพิ่มรายได้ โดยผลประกอบการงวด 9 เดือนปี 2569 พบว่าค่าใช้จ่ายจากการดำเนินงานอื่น ๆ ลดลง 3.07% เหลือ 59,922 ล้านบาท และมีอัตราส่วนค่าใช้จ่ายต่อรายได้จากการดำเนินงานสุทธิอยู่ที่ 40.79%
ขยายบริการชำระเงินข้ามประเทศ เชื่อมลูกค้าไทยกับเครือข่ายการเงินโลก
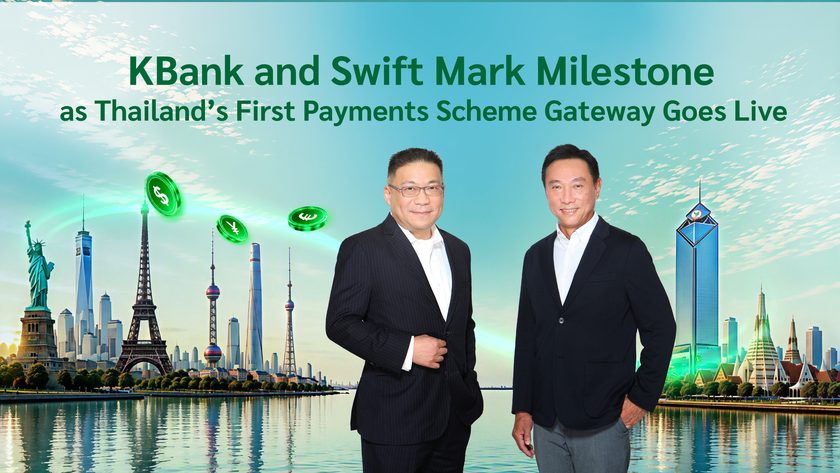
นอกเหนือจากการพัฒนาบริการภายในประเทศ ธนาคารกสิกรไทย ยังเดินหน้าขยายบริการทางการเงินระหว่างประเทศ โดยประกาศเป็นธนาคารแห่งแรกของไทยที่ทำหน้าที่เป็นเกตเวย์ในโครงการ Swift Payments Scheme เพื่อเชื่อมโยงการชำระเงินจากสถาบันการเงินระหว่างประเทศมายังประเทศไทย
โครงการนี้มุ่งเพิ่มความโปร่งใสด้านค่าธรรมเนียมและอัตราแลกเปลี่ยนเงินตราต่างประเทศ พร้อมเปิดให้ติดตามสถานะการชำระเงินตั้งแต่ต้นทางถึงปลายทาง และช่วยให้ผลลัพธ์ของธุรกรรมคาดการณ์ได้มากขึ้น โดยกลุ่มผู้ใช้บริการครอบคลุมทั้งบุคคลที่รับเงินจากต่างประเทศและภาคธุรกิจที่ดำเนินการค้าข้ามพรมแดน
การพัฒนาบริการดังกล่าวสอดคล้องกับยุทธศาสตร์ขยายธุรกิจรายได้ค่าธรรมเนียมและการพัฒนาระบบชำระเงินทั้งในประเทศและระหว่างประเทศ อย่างไรก็ตาม ยังไม่ควรสรุปว่าการเข้าร่วมโครงการเป็นสาเหตุโดยตรงที่ทำให้กำไรของธนาคารเพิ่มขึ้น เพราะข้อมูลผลประกอบการที่เปิดเผยไม่ได้แยกผลทางการเงินของโครงการนี้ออกมาโดยเฉพาะ
สำหรับผู้ใช้บริการ ผลลัพธ์จริงยังขึ้นอยู่กับเงื่อนไขของธุรกรรม ค่าธรรมเนียม อัตราแลกเปลี่ยน และขอบเขตบริการที่เกี่ยวข้อง ซึ่งเป็นรายละเอียดสำคัญในการประเมินประโยชน์ที่ได้รับจากระบบดังกล่าว
ผลประกอบการสะท้อนแรงหนุนจากรายได้บริการ แต่กำไรพื้นฐานยังใกล้เคียงปีก่อน
ผลการดำเนินงาน 9 เดือนแรกของปี 2569 ธนาคารกสิกรไทยและบริษัทย่อยมีกำไรสุทธิส่วนที่เป็นของธนาคาร 40,635 ล้านบาท เพิ่มขึ้น 1,348 ล้านบาท หรือ 3.43% เมื่อเทียบกับช่วงเดียวกันของปีก่อน
อย่างไรก็ตาม หากไม่รวมรายได้จากค่าชดเชยมูลค่าเงินลงทุนที่เกิดขึ้นเพียงครั้งเดียวจำนวน 1,455 ล้านบาท กำไรสุทธิจะอยู่ที่ 39,311 ล้านบาท ซึ่งใกล้เคียงกับงวดเดียวกันของปีก่อน สะท้อนว่าการเติบโตของกำไรเมื่อไม่รวมรายการดังกล่าวยังมีข้อจำกัด
รายได้ดอกเบี้ยสุทธิอยู่ที่ 94,992 ล้านบาท ลดลง 8.87% จากทิศทางอัตราดอกเบี้ยที่ปรับลดลงและการปรับลดอัตราดอกเบี้ยเพื่อช่วยลดภาระทางการเงินของลูกค้า ขณะที่รายได้ที่มิใช่ดอกเบี้ยเพิ่มขึ้น 21.51% เป็น 51,894 ล้านบาท จากบริการบริหารความมั่งคั่ง การจัดการกองทุน การลงทุน และประกันภัย
ด้านการบริหารความเสี่ยง ธนาคารตั้งสำรองผลขาดทุนด้านเครดิตที่คาดว่าจะเกิดขึ้นจำนวน 30,171 ล้านบาท โดยอัตราส่วนผลขาดทุนด้านเครดิตที่คาดว่าจะเกิดขึ้นต่อเงินให้สินเชื่อเฉลี่ยอยู่ที่ 1.60% ส่วนอัตราส่วนสินเชื่อด้อยคุณภาพต่อสินเชื่อรวม (NPL Gross) อยู่ที่ 3.18% ณ วันที่ 30 กันยายน 2569
ตัวเลขเหล่านี้สะท้อนว่าธนาคารยังต้องบริหารสมดุลระหว่างการสร้างรายได้ การควบคุมต้นทุน และการรักษาคุณภาพสินทรัพย์ โดยเฉพาะในช่วงที่เศรษฐกิจไทยฟื้นตัวไม่ทั่วถึง ภาคครัวเรือนยังเผชิญภาระหนี้สูง และความไม่แน่นอนจากปัจจัยภายนอกยังส่งผลต่อต้นทุนพลังงานและการผลิต
จับตาการเติบโตอย่างสมดุล ท่ามกลางเศรษฐกิจที่ยังท้าทาย
ธนาคารกสิกรไทยประเมินว่าเศรษฐกิจไทยในไตรมาส 3 ปี 2569 ได้รับแรงหนุนจากมาตรการกระตุ้นเศรษฐกิจ รวมถึงกิจกรรมที่เกี่ยวข้องกับ AI และการส่งออกสินค้าอิเล็กทรอนิกส์ แต่การฟื้นตัวยังไม่กระจายตัวทั่วถึง ขณะที่ภาคการท่องเที่ยวยังฟื้นตัวไม่เต็มที่
สำหรับไตรมาสสุดท้ายของปี มาตรการกระตุ้นการบริโภคของภาครัฐอาจช่วยพยุงกิจกรรมทางเศรษฐกิจได้บางส่วน แต่ข้อจำกัดด้านงบประมาณ กำลังซื้อภาคครัวเรือนที่เปราะบาง ผลกระทบจากน้ำท่วม และความไม่แน่นอนในตะวันออกกลางยังเป็นปัจจัยที่ต้องติดตาม
ทิศทางธุรกิจของกสิกรไทยจึงอยู่ที่การขับเคลื่อนหลายด้านควบคู่กัน ตั้งแต่การยกระดับบริการตามความต้องการลูกค้า การเพิ่มประสิทธิภาพด้วยเทคโนโลยี การขยายรายได้จากบริการ ไปจนถึงการพัฒนาช่องทางการชำระเงินระหว่างประเทศ ขณะที่ผลประกอบการและคุณภาพสินทรัพย์จะเป็นตัวชี้วัดสำคัญในการติดตามความคืบหน้าของแนวทางดังกล่าวในช่วงที่เหลือของปี
ก้าวสู่เกตเวย์แห่งแรกของไทย ระดับโอนเงินข้ามประเทศ
การขยายบริการทางการเงินระหว่างประเทศ เป็นอีกหนึ่งแนวทางที่ธนาคารกสิกรไทยใช้พัฒนาประสบการณ์ลูกค้า โดยธนาคารประกาศเป็นธนาคารแห่งแรกของประเทศไทยที่ทำหน้าที่เป็นเกตเวย์ในโครงการ Swift Payments Scheme เชื่อมโยงการชำระเงินจากสถาบันการเงินระหว่างประเทศมายังประเทศไทย
บทบาทดังกล่าวเปิดช่องทางให้สถาบันการเงินระหว่างประเทศส่งเงินเข้าประเทศไทยผ่านธนาคารกสิกรไทย โดยโครงการมุ่งเพิ่มความโปร่งใสด้านค่าธรรมเนียมและอัตราแลกเปลี่ยนเงินตราต่างประเทศ เปิดให้ติดตามสถานะการชำระเงินตั้งแต่ต้นทางถึงปลายทาง และช่วยให้ผลลัพธ์การชำระเงินคาดการณ์ได้มากขึ้น รวมถึงมุ่งให้ผู้รับได้รับเงินเต็มจำนวนตามที่โอน
บริการนี้เกี่ยวข้องกับทั้งลูกค้าบุคคลที่รับเงินจากต่างประเทศและภาคธุรกิจที่ดำเนินการค้าระหว่างประเทศ ตลอดจนกิจกรรมด้านการลงทุน การศึกษา และการเดินทางระหว่างประเทศ ซึ่งต้องอาศัยระบบชำระเงินที่มีความโปร่งใสและตรวจสอบสถานะได้
ดร. เกษชญง สกาวรัตนานนท์ รองผู้จัดการใหญ่ ธนาคารกสิกรไทย ระบุว่า ธนาคารให้ความสำคัญกับการพัฒนาบริการชำระเงินระหว่างประเทศให้สะดวก โปร่งใส และเชื่อถือได้ โดยมุ่งตอบสนองความต้องการของลูกค้าบุคคลและลูกค้าธุรกิจที่ทำธุรกรรมข้ามพรมแดน
ด้าน เควิน หว่อง ประธานเจ้าหน้าที่บริหารประจำภูมิภาคเอเชียแปซิฟิกของ Swift ระบุว่า การยกระดับประสบการณ์ชำระเงินข้ามประเทศต้องอาศัยความร่วมมือจากสถาบันการเงินทั่วโลก เพื่อให้การชำระเงินมีความโปร่งใส คาดการณ์ได้ และติดตามสถานะได้ตลอดกระบวนการ