 admin
ก.ล.ต. ยกระดับหลักเกณฑ์การเปิดเผยข้อมูลด้านความยั่งยืนของบริษัทจดทะเบียนไทยให้สอดคล้องกับมาตรฐาน ISSB โดยทยอยบังคับใช้ตั้งแต่ปี 2570 เริ่มจากบริษัทในดัชนี SET50 ก่อนขยายไปยัง SET100 บริษัทจดทะเบียนในตลาด SET และ mai รวมถึงกองทรัสต์และกองทุนที่เกี่ยวข้อง พร้อมกำหนดมาตรการผ่อนปรน 5 ด้านในช่วงเปลี่ยนผ่าน เพื่อให้ภาคธุรกิจมีเวลาเตรียมระบบข้อมูลและปรับตัวตามข้อกำหนดใหม่
ก.ล.ต. ปรับเกณฑ์รายงานความยั่งยืนตาม IFRS S1 และ IFRS S2
สำนักงานคณะกรรมการกำกับหลักทรัพย์และตลาดหลักทรัพย์ (ก.ล.ต.) ออกประกาศยกระดับการเปิดเผยข้อมูลด้านความยั่งยืน รวมถึงข้อมูลที่เกี่ยวข้องกับสภาพภูมิอากาศของบริษัทจดทะเบียน ให้สอดคล้องกับมาตรฐานที่ออกโดย International Sustainability Standards Board (ISSB) ผ่านมาตรฐาน IFRS S1 และ IFRS S2
แนวทางดังกล่าวใช้วิธีทยอยบังคับใช้เป็นลำดับ (Phased-in Approach) ควบคู่กับมาตรการผ่อนปรนในช่วงเปลี่ยนผ่าน (Transition Reliefs) เพื่อให้การปรับใช้มาตรฐานสอดคล้องกับบริบทสากลและสนับสนุนให้การรายงานข้อมูลมีทิศทางเดียวกัน
การเปลี่ยนแปลงนี้ทำให้บริษัทจดทะเบียนแต่ละกลุ่มต้องเตรียมความพร้อมตามกรอบเวลาที่กำหนด ทั้งด้านการจัดเก็บข้อมูล การจัดทำรายงาน และการเปิดเผยข้อมูลที่เกี่ยวข้องกับความยั่งยืน
เปิดไทม์ไลน์บังคับใช้ ISSB ตั้งแต่ SET50 ถึง mai
ก.ล.ต. กำหนดให้บริษัทจดทะเบียนเริ่มใช้หลักเกณฑ์ตามลำดับ โดยแยกปีที่เริ่มใช้บังคับออกจากปีที่ต้องนำส่งรายงาน ดังนี้
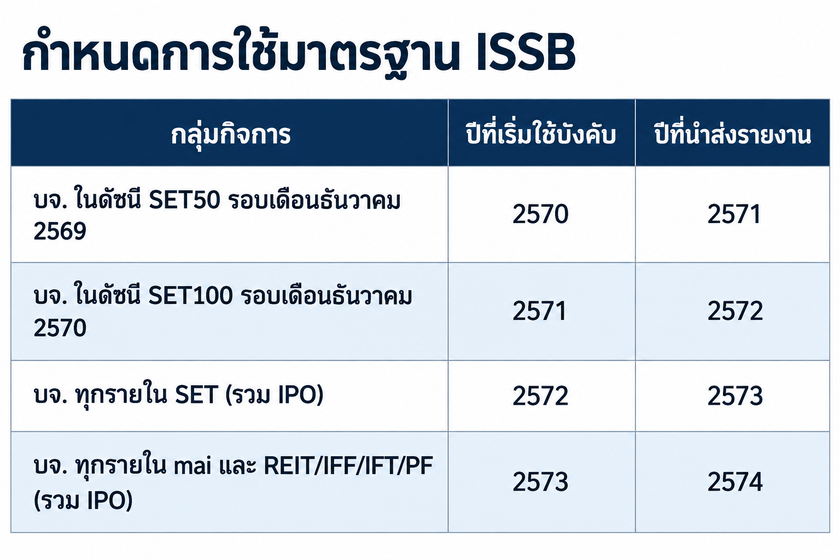
จากกำหนดการนี้ บริษัทในดัชนี SET50 รอบเดือนธันวาคม 2569 จะเป็นกลุ่มแรกที่เริ่มใช้หลักเกณฑ์ในปี 2570 และนำส่งรายงานในปี 2571 ก่อนขยายไปยังกลุ่มอื่นตามลำดับ
ส่วนบริษัทใน SET100 จะเริ่มใช้หลักเกณฑ์ในปี 2571 และนำส่งรายงานในปี 2572 ขณะที่บริษัทจดทะเบียนทั้งหมดใน SET จะเริ่มใช้ในปี 2572 และนำส่งรายงานในปี 2573 สำหรับบริษัทใน mai และกิจการประเภท REIT, IFF, IFT และ PF จะเริ่มใช้ในปี 2573 และนำส่งรายงานในปี 2574
กำหนดมาตรการผ่อนปรน 5 ด้านในช่วงเปลี่ยนผ่าน
เพื่อช่วยให้ภาคธุรกิจมีเวลาเตรียมความพร้อม ก.ล.ต. กำหนดมาตรการผ่อนปรนในช่วงเปลี่ยนผ่าน 5 ด้าน ได้แก่
- ยกเว้นข้อมูลเปรียบเทียบในปีแรกของการรายงาน เพื่อผ่อนปรนข้อกำหนดด้านข้อมูลย้อนหลังในช่วงเริ่มต้น
- ให้เปิดเผยข้อมูลด้านสภาพภูมิอากาศเป็นลำดับแรก โดยจัดลำดับการเปิดเผยข้อมูลในระยะแรกของการปรับใช้มาตรฐาน
- ผ่อนปรนระยะเวลาการรายงาน เพื่อช่วยให้บริษัทปรับกระบวนการจัดทำข้อมูลได้เหมาะสม
- อนุญาตให้ใช้มาตรฐานการคำนวณการปล่อยก๊าซเรือนกระจกที่เทียบเท่าได้ในช่วงเริ่มต้น เพื่อรองรับการเปลี่ยนผ่านด้านวิธีการคำนวณ
- ผ่อนปรนการเปิดเผยข้อมูลการปล่อยก๊าซเรือนกระจก Scope 3 ในระยะแรก ซึ่งเป็นส่วนหนึ่งของมาตรการช่วงเริ่มใช้ข้อกำหนด
อย่างไรก็ตาม รายละเอียดเงื่อนไขและขอบเขตของมาตรการแต่ละข้อควรพิจารณาจากประกาศฉบับเต็มของ ก.ล.ต. เพื่อให้บริษัทสามารถนำไปใช้ได้อย่างถูกต้อง
ข้อมูลก๊าซเรือนกระจกต้องผ่านการทวนสอบ
อีกประเด็นสำคัญคือ ก.ล.ต. กำหนดให้ข้อมูลการปล่อยก๊าซเรือนกระจก (GHG Emissions) ต้องได้รับการทวนสอบจากผู้ให้ความเชื่อมั่นตามมาตรฐานสากลที่ได้รับการยอมรับ เพื่อส่งเสริมความน่าเชื่อถือของข้อมูลที่เปิดเผยต่อนักลงทุนและสาธารณชน
ข้อกำหนดนี้ทำให้การเตรียมความพร้อมไม่ได้จำกัดอยู่เพียงการจัดทำรายงาน แต่ยังเกี่ยวข้องกับกระบวนการรวบรวมข้อมูลและการตรวจสอบความน่าเชื่อถือของข้อมูลการปล่อยก๊าซเรือนกระจกด้วย
สำหรับบริษัทที่อยู่ในกลุ่มเริ่มต้น การตรวจสอบกรอบเวลาที่เกี่ยวข้องและการเตรียมระบบข้อมูลล่วงหน้า จึงเป็นขั้นตอนสำคัญในการรองรับหลักเกณฑ์ใหม่
ประกาศมีผล 26 ตุลาคม 2569 พร้อมแบบรายงานและคู่มือ
ก.ล.ต. ออกประกาศที่เกี่ยวข้องกับการยกระดับการเปิดเผยข้อมูลด้านความยั่งยืนตามมาตรฐาน ISSB จำนวน 9 ฉบับ โดยมีผลใช้บังคับตั้งแต่วันที่ 26 ตุลาคม 2569 พร้อมจัดทำแบบรายงานและแบบแสดงรายการข้อมูลประจำปี/รายงานประจำปี แบบ 56-1 One Report-S รวมถึงคู่มือการจัดทำแบบแสดงรายการข้อมูล เพื่อสนับสนุนความเข้าใจเกี่ยวกับการเปิดเผยข้อมูลทางการเงินที่เกี่ยวข้องกับความยั่งยืน
นอกจากนี้ ก.ล.ต. ระบุว่าได้เตรียมความพร้อมให้ภาคเอกชนผ่านการจัดอบรมมาตั้งแต่ปี 2567 และมีแผนดำเนินการอย่างต่อเนื่อง พร้อมจัดทำคู่มือการเปิดเผยข้อมูลร่วมกับหน่วยงานพันธมิตรทั้งในและต่างประเทศ เพื่อเสริมสร้างความรู้และสนับสนุนการเปลี่ยนผ่านของบริษัทจดทะเบียน
การทยอยใช้มาตรฐาน ISSB จึงเป็นการเปลี่ยนแปลงหลักเกณฑ์การรายงานข้อมูลความยั่งยืนที่บริษัทจดทะเบียนต้องติดตาม โดยเฉพาะกำหนดเวลาเริ่มใช้และนำส่งรายงาน ตลอดจนข้อกำหนดเกี่ยวกับข้อมูลก๊าซเรือนกระจก เพื่อให้สามารถเตรียมความพร้อมได้ตรงตามหลักเกณฑ์ที่เกี่ยวข้อง