 admin
GC – SCGC ขยับการศึกษา จัดตั้งบริษัทร่วมทุนธุรกิจ Olefins และ Polyolefins ในไทยเข้าสู่ขั้น Confirmatory Due Diligence พร้อมเจรจาเงื่อนไขสำคัญของธุรกรรม คาดจะสรุปสาระสำคัญภายในเดือนตุลาคม 2569 หลังจากเริ่มต้นด้วย MoU แบบไม่มีผลผูกพันเมื่อเดือนเมษายนที่ผ่านมา ขณะที่ขอบเขตดีลครอบคลุมทั้งสินทรัพย์การผลิตและการถือหุ้นในบริษัทร่วมทุนหลายแห่ง ทำให้ประเด็นสำคัญต่อจากนี้อยู่ที่โครงสร้างถือหุ้น มูลค่า Synergies และการอนุมัติด้านการแข่งขันทางการค้า
ดีล GC-SCGC ขยับจาก “ศึกษาความเป็นไปได้” สู่ตรวจสอบข้อมูล
การร่วมทุนระหว่าง บริษัท พีทีที โกลบอล เคมิคอล จำกัด (มหาชน) หรือ GC และบริษัท เอสซีจี เคมิคอลส์ จำกัด (มหาชน) หรือ SCGC ยังไม่ได้อยู่ในขั้นที่ธุรกรรมเสร็จสมบูรณ์ แต่กำลังเข้าสู่ขั้นตอนที่ทั้งสองฝ่ายตรวจสอบและยืนยันข้อมูลสำคัญของธุรกิจ หรือ Confirmatory Due Diligence พร้อมหารือเงื่อนไขสำคัญของธุรกรรมและประเมิน Synergies จากการรวมจุดแข็ง สินทรัพย์ และซัพพลายเชนของทั้งสองบริษัท
โดยเมื่อ 29 เมษายน 2569 ทั้งสองบริษัทลงนาม MoU แบบไม่มีผลผูกพันทางกฎหมายเพื่อศึกษาความเป็นไปได้ในการจัดตั้ง JV ธุรกิจ Olefins และ Polyolefins ในประเทศไทย และตั้งเป้าศึกษาให้แล้วเสร็จภายในไตรมาส 3/2569
ดังนั้น ความคืบหน้าครั้งนี้สะท้อนว่า โครงการเดินเข้าสู่ขั้นที่ต้องยืนยันข้อมูล และกำหนดรายละเอียดของธุรกรรมจริง มากกว่าการศึกษาความเป็นไปได้ในระดับเบื้องต้น
ขอบเขต JV ไม่ได้มีแค่โรงงาน แต่รวม “สินทรัพย์ในซัพพลายเชน”
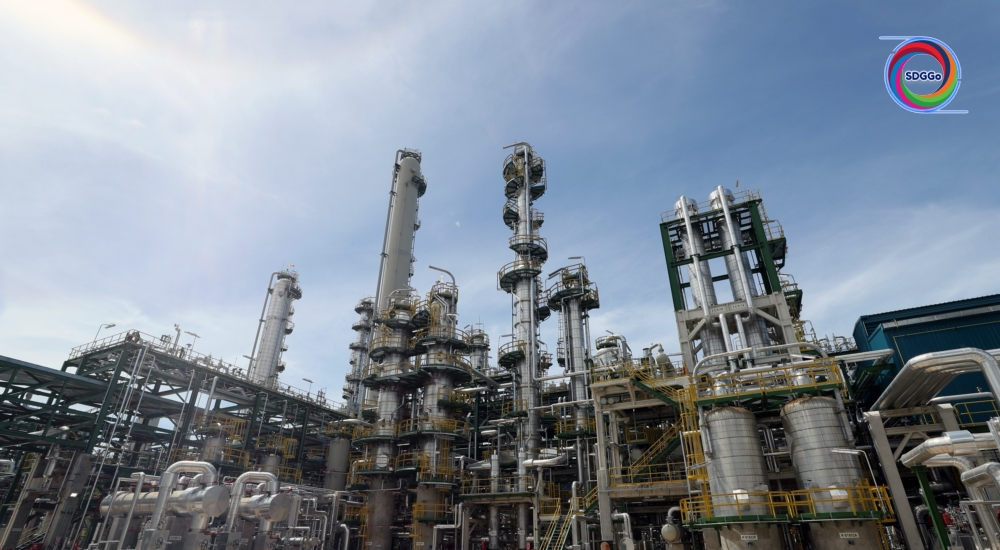
สิ่งที่น่าสนใจของดีลนี้คือขอบเขตการร่วมทุนครอบคลุมธุรกิจ Olefins และ Polyolefins ของทั้งสองบริษัทในประเทศไทย รวมถึงโรงงานผลิตและการถือหุ้นในบริษัทร่วมทุนที่เกี่ยวข้อง
ฝั่ง GC ครอบคลุมธุรกิจ Olefins และ Polyolefins ในไทย รวมถึงหุ้นใน HMC Polymers ขณะที่ฝั่ง SCGC ครอบคลุมโรงงาน Olefins, PE และ PP รวมถึงการลงทุนใน Siam Polyethylene, Siam Synthetic Latex, Thai MMA และ Bangkok Synthetics ตามข้อมูลที่แจ้งต่อตลาดหลักทรัพย์แห่งประเทศไทย
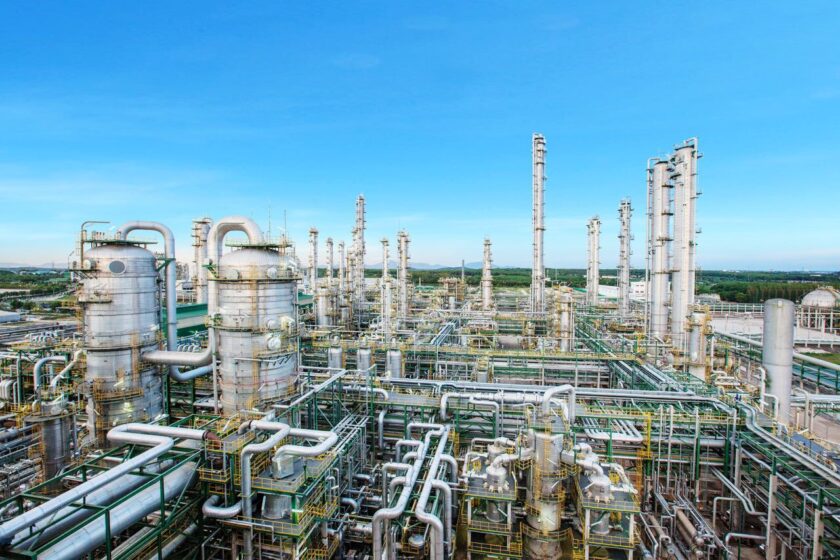
ภายใต้โครงสร้างที่กำลังพิจารณา บริษัท JV ใหม่จะเข้าไปถือหุ้นในบริษัทร่วมทุนเหล่านี้แทน GC และ SCGC โดยกรอบปัจจุบันกำหนดให้ GC เป็นผู้ถือหุ้นรายใหญ่ ขณะที่ SCGC ถือหุ้นในสัดส่วนที่มีนัยสำคัญ
จุดนี้ทำให้ดีลมีลักษณะเป็นการ จัดโครงสร้างธุรกิจและรวมสินทรัพย์ที่เกี่ยวเนื่องกันตลอดห่วงโซ่ มากกว่าการตั้งกิจการใหม่เพื่อทำธุรกิจเฉพาะกิจ
Synergies คือโจทย์ธุรกิจที่ต้องพิสูจน์ด้วยตัวเลข
เหตุผลทางธุรกิจที่ทั้งสองฝ่ายระบุคือการใช้ประโยชน์จากขนาดธุรกิจที่ใหญ่ขึ้น การบูรณาการซัพพลายเชน การบริหารวัตถุดิบ และการเพิ่มประสิทธิภาพการดำเนินงาน รวมถึงการเสริมความแข็งแกร่งของธุรกิจปลายน้ำและผลิตภัณฑ์มูลค่าเพิ่ม
แต่ในมุม Business Journalism สิ่งที่ต้องจับตาคือ Synergies ที่พูดถึงจะเปลี่ยนเป็นมูลค่าทางเศรษฐกิจได้เท่าไร
ขณะนี้ยังไม่มีการเปิดเผยตัวเลขสุดท้ายของ Synergies ดังนั้นจึงยังสรุปไม่ได้ว่า การร่วมทุนจะลดต้นทุนหรือเพิ่ม EBITDA ได้จำนวนเท่าใด การเข้าสู่ Confirmatory Due Diligence มีความสำคัญตรงที่ข้อมูลเหล่านี้จะถูกนำไปใช้ประกอบการกำหนดโครงสร้างและเงื่อนไขของธุรกรรม
ทั้งสองบริษัทระบุว่าคาดว่าจะสรุปสาระสำคัญของธุรกรรม ซึ่งรวมถึง โครงสร้างการถือหุ้น ขั้นตอนดำเนินธุรกรรม และมูลค่าประโยชน์ที่คาดว่าจะเกิดขึ้นร่วมกัน ภายในเดือนตุลาคม 2569
จุดเปลี่ยนของปิโตรเคมีไทย: จาก “ขนาด” สู่การรับมือการแข่งขัน
ดีลนี้เกิดขึ้นในช่วงที่ GC เองกำลังปรับพอร์ตธุรกิจ โดยระบุว่า Olefins และ Polyolefins เป็นหนึ่งในธุรกิจหลักที่ต้องเพิ่มขีดความสามารถในการแข่งขัน ขณะที่บริษัทประเมินว่า หาก JV เดินหน้า กำลังการผลิตรวมของ Olefins และ Polyolefins จะอยู่ในกลุ่ม Top 10 ของโลก
อย่างไรก็ตาม ตัวเลขดังกล่าวเป็น ประมาณการภายใต้กรณีที่ JV เกิดขึ้น ไม่ใช่สถานะของกิจการที่จัดตั้งเสร็จแล้ว
ในเชิงอุตสาหกรรม การรวมขนาดอาจช่วยให้เกิด Economies of Scale และเพิ่มอำนาจในการบริหารวัตถุดิบและสินทรัพย์ แต่ประโยชน์จริงจะขึ้นอยู่กับโครงสร้างธุรกรรม ความสามารถในการบูรณาการสินทรัพย์ ต้นทุนการปรับโครงสร้าง และภาวะตลาดปิโตรเคมีในช่วงที่ JV เริ่มดำเนินงาน
Sustainability Impact: ประสิทธิภาพซัพพลายเชนยังไม่เท่ากับ “ลดคาร์บอน”
การรวมโรงงานและซัพพลายเชนอาจมีศักยภาพในการลดความซ้ำซ้อนของกระบวนการ ใช้ทรัพยากรและโครงสร้างพื้นฐานได้มีประสิทธิภาพขึ้น
หากมองในมุม Sustainability KPI ที่ควรจับตาหลังจากมีรายละเอียดธุรกรรมมากขึ้น ได้แก่ ต้นทุนพลังงานต่อหน่วย การปล่อย CO₂ ต่อหน่วยผลิต สัดส่วนผลิตภัณฑ์มูลค่าเพิ่มสูง ผลิตภัณฑ์ Circular และการลงทุนเพื่อ Decarbonization
นี่จะเป็นตัววัดว่า “ประสิทธิภาพจากขนาด” สามารถเชื่อมต่อไปสู่ “ประสิทธิภาพด้านสิ่งแวดล้อม” ได้จริงหรือไม่
ขั้นตอนถัดไปมี 3 เรื่องสำคัญ
หนึ่ง — โครงสร้าง JV
ตลาดต้องการเห็นสัดส่วนการถือหุ้นและขอบเขตสินทรัพย์ที่เข้าสู่ JV อย่างเป็นทางการ
สอง — มูลค่า Synergies
ตัวเลขที่ทั้งสองบริษัทประเมินได้จะเป็นตัวชี้ว่าการรวมธุรกิจสร้างมูลค่าทางเศรษฐกิจได้มากเพียงใด
สาม — Regulatory Approval
ทั้งสองบริษัทระบุว่าจะยื่นคำขออนุญาตที่เกี่ยวข้องต่อ คณะกรรมการการแข่งขันทางการค้า (กขค.) ต่อไป และธุรกรรมยังขึ้นอยู่กับการอนุมัติภายในของทั้งสองบริษัทและหน่วยงานกำกับดูแลที่เกี่ยวข้อง
ภายใต้พระราชบัญญัติการแข่งขันทางการค้า พ.ศ. 2560 การรวมธุรกิจที่อาจนำไปสู่การผูกขาดหรือการมีอำนาจเหนือตลาดต้องได้รับอนุญาตจากคณะกรรมการฯ ขณะที่การรวมธุรกิจบางประเภทที่อาจลดการแข่งขันอย่างมีนัยสำคัญอยู่ภายใต้ระบบแจ้งผลการรวมธุรกิจ
ข่าวที่เกี่ยวข้อง