 admin
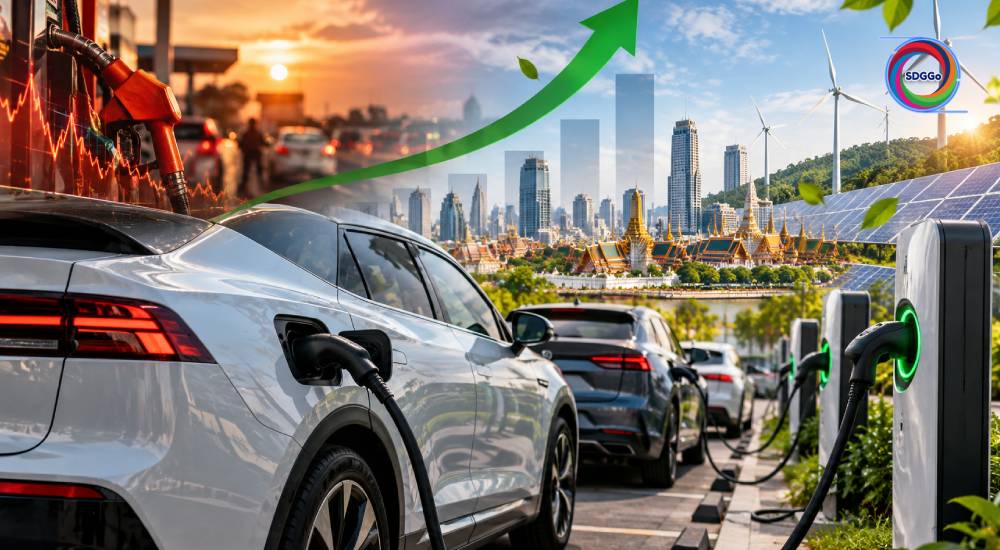
ความผันผวนของราคาพลังงานและความตระหนักด้านความยั่งยืนที่เพิ่มขึ้น ปัจจัยสนับสนุนการเปลี่ยนแปลงพฤติกรรมผู้บริโภคไทย ดันยอดขายยานยนต์ xEV ช่วงครึ่งแรกปี 2569 เพิ่มขึ้น 47% จากช่วงเดียวกันของปีก่อน แตะ 206,000 คัน สูงสุดในกลุ่มอาเซียน-6 ขณะที่สัดส่วน xEV ต่อยอดขายรถยนต์ทั้งหมดในไทยเพิ่มขึ้นเป็น 53%
ราคาพลังงานผันผวน เปลี่ยนโจทย์การเลือกใช้รถ
การเติบโตของตลาดยานยนต์พลังงานไฟฟ้า (xEV) ในไทยเกิดขึ้นพร้อมกับการเปลี่ยนแปลงพฤติกรรมของผู้บริโภค ซึ่ง PwC ระบุว่า มีปัจจัยสนับสนุนจากหลายด้าน ทั้งจำนวนรุ่นรถที่หลากหลายขึ้น การขยายตัวของโครงสร้างพื้นฐานด้านการชาร์จ ความผันผวนของราคาพลังงาน และความตระหนักด้านความยั่งยืนที่เพิ่มขึ้น
ปัจจัยเหล่านี้ทำให้รถยนต์ไฟฟ้าแบตเตอรี่ (BEV) และรถยนต์ไฟฟ้าไฮบริด (HEV) กลายเป็นทางเลือกที่ตอบโจทย์การใช้งานของผู้บริโภคมากขึ้น ขณะที่ความสนใจต่อทางเลือกนอกเหนือจากรถยนต์เครื่องยนต์สันดาปภายใน (ICE) เพิ่มขึ้นตามไปด้วย
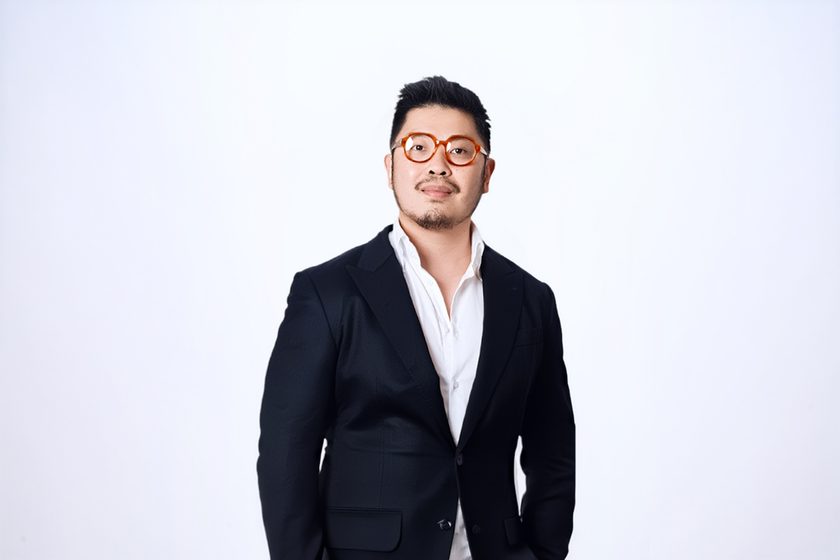
สตีฟ หยาง หัวหน้ากลุ่มลูกค้าธุรกิจยานยนต์ บริษัท PwC ประเทศไทย กล่าวว่า การเติบโตอย่างรวดเร็วของการใช้ยานยนต์พลังงานไฟฟ้าในประเทศไทยสะท้อนถึงการเปลี่ยนแปลงครั้งสำคัญของพฤติกรรมผู้บริโภค โดยมีปัจจัยสนับสนุนจากรุ่นรถที่หลากหลายขึ้น ความผันผวนของราคาพลังงาน และความตระหนักด้านความยั่งยืนที่เพิ่มขึ้น
“ปัจจัยเหล่านี้ทำให้รถยนต์ BEV และ HEV เป็นทางเลือกที่ตอบโจทย์การใช้งานได้มากขึ้น”
สตีฟ กล่าวว่า การเติบโตของตลาดในระยะต่อไปจะขึ้นอยู่กับความสามารถของไทยในการเสริมสร้างระบบนิเวศยานยนต์ไฟฟ้าให้แข็งแกร่ง พร้อมเพิ่มสัดส่วนกิจกรรมในห่วงโซ่มูลค่าที่ดำเนินการภายในประเทศอย่างมีประสิทธิภาพ
xEV ไทยโต 47% ครองยอดขายสูงสุดในอาเซียน-6
ข้อมูลจากรายงาน Overview of the ASEAN-6 automotive market: 6th market snapshot ของ PwC ระบุว่า ประเทศไทยมียอดขาย xEV ในช่วงครึ่งแรกปี 2569 อยู่ที่ 206,000 คัน เพิ่มขึ้น 47% จากช่วงเดียวกันของปีก่อน ตัวเลขดังกล่าวสูงกว่าเวียดนาม ซึ่งมียอดขาย 127,000 คัน และอินโดนีเซีย 114,000 คัน ส่งผลให้ไทยเป็นตลาดที่มียอดขาย xEV สูงสุดในกลุ่มอาเซียน-6
สำหรับภาพรวมภูมิภาค ยอดขาย xEV ในอาเซียน-6 คิดเป็น 32% ของยอดขายรถยนต์ทั้งหมดในช่วงครึ่งแรกปี 2569 สะท้อนว่าการเปลี่ยนผ่านไปสู่ระบบขับเคลื่อนด้วยพลังงานไฟฟ้ากำลังมีบทบาทเพิ่มขึ้นในตลาดยานยนต์ของภูมิภาค
ขณะที่ประเทศไทย สัดส่วนยอดขาย xEV ต่อยอดขายรถยนต์ทั้งหมดเพิ่มขึ้นจาก 32% ในช่วงครึ่งแรกปี 2567 เป็น 53% ในช่วงเดียวกันของปี 2569 อีกตัวเลขที่สะท้อนการเปลี่ยนแปลงของตลาดคือยอดขาย BEV ซึ่งเพิ่มขึ้นประมาณ 84% จากช่วงเดียวกันของปีก่อน
ตลาดรถยนต์ไทยโตพร้อมการแข่งขันที่เข้มข้นขึ้น
การเติบโตของตลาด xEV เกิดขึ้นพร้อมกับการขยายตัวของตลาดรถยนต์ไทย โดยยอดขายรถยนต์รวม หรือ Total Industry Volume (TIV) ในช่วงครึ่งแรกปี 2569 เพิ่มขึ้น 15%
ในภาพรวมอาเซียน-6 ยอดขายรถยนต์รวมเพิ่มขึ้น 11% โดยเวียดนาม อินโดนีเซีย และไทยเป็นตลาดหลักที่ขับเคลื่อนการเติบโต ขณะเดียวกัน อุตสาหกรรมกำลังเผชิญการแข่งขันที่เข้มข้นขึ้นจากการเปลี่ยนผ่านสู่ยานยนต์ไฟฟ้า การลงทุนใหม่ และการเข้ามาของผู้ประกอบการรายใหม่ โดยเฉพาะผู้ผลิตรถยนต์จีน ซึ่งมีส่วนแบ่งตลาดในอาเซียน-6 เพิ่มขึ้นเป็น 16% ในช่วงครึ่งแรกปี 2569 จากประมาณ 11% ในปี 2568
สำหรับประเทศไทย แบรนด์รถยนต์จีนยังขยายธุรกิจอย่างต่อเนื่องผ่านการกำหนดราคาที่แข่งขันได้ การนำเสนอผลิตภัณฑ์ที่หลากหลายและครอบคลุมมากขึ้น การลงทุนในฐานการผลิตในประเทศ และการยกระดับบริการหลังการขาย
การแข่งขันที่เพิ่มขึ้นจึงไม่ได้เกิดขึ้นเฉพาะในตลาดรถยนต์ไฟฟ้า แต่กำลังเปลี่ยนโครงสร้างการแข่งขันของอุตสาหกรรมยานยนต์ไทยในภาพรวม
เพิ่มสัดส่วนการผลิต-สร้างมูลค่า
เมื่อความต้องการ xEV เพิ่มขึ้น ประเด็นสำคัญของอุตสาหกรรมยานยนต์ไทยจึงขยับจากการเติบโตของยอดขายไปสู่คำถามว่า ประเทศจะสามารถสร้างมูลค่าเพิ่มจากการเปลี่ยนผ่านครั้งนี้ได้มากเพียงใด
PwC ระบุว่า การเพิ่มสัดส่วนการผลิตและการสร้างมูลค่าในประเทศกำลังกลายเป็นปัจจัยสำคัญในการสร้างความได้เปรียบทางการแข่งขันให้กับอุตสาหกรรมยานยนต์ทั่วภูมิภาคอาเซียน
รายงานคาดว่าการผลิตยานยนต์ขนาดเล็กในกลุ่มอาเซียน-6 จะเพิ่มขึ้นจนเกือบแตะระดับ 6 ล้านคันภายในปี 2573 ส่งผลให้การเลือกที่ตั้งฐานการผลิต การพัฒนาห่วงโซ่อุปทานในประเทศ และการเสริมสร้างขีดความสามารถด้านเทคโนโลยี มีบทบาทมากขึ้นต่อความสามารถในการแข่งขันและการทำกำไรของผู้ประกอบการ
PwC คาดว่าประเทศไทยจะยังคงเป็นหนึ่งในฐานการผลิตยานยนต์หลักของภูมิภาคไปจนถึงปี 2573 สตีฟ กล่าวว่า ประเทศไทยมีศักยภาพสูงในการรักษาความเป็นผู้นำด้านอุตสาหกรรมยานยนต์ในอาเซียน จากเครือข่ายผู้ผลิตชิ้นส่วนที่แข็งแกร่ง ความสามารถด้านการส่งออก มาตรการสนับสนุนจากภาครัฐ ตลอดจนการลงทุนอย่างต่อเนื่องจากผู้ผลิตรายเดิมและผู้ประกอบการรายใหม่
แต่ความเป็นผู้นำในอนาคตจะไม่ได้วัดจากปริมาณการผลิตเพียงอย่างเดียว “ความเป็นผู้นำจะไม่ได้วัดจากปริมาณการผลิตเพียงอย่างเดียว แต่จะขึ้นอยู่กับความสามารถของไทยในการเพิ่มสัดส่วนกิจกรรมที่สร้างมูลค่าเพิ่ม เช่น การผลิตแบตเตอรี่ อิเล็กทรอนิกส์ ซอฟต์แวร์ และงานวิศวกรรมขั้นสูง”
นอกจากนี้ ยังต้องควบคู่ไปกับการพัฒนาบุคลากรและระบบนิเวศด้านนวัตกรรมที่จำเป็นสำหรับยานยนต์แห่งอนาคต
BEV-HEV-ICE ยังอยู่ร่วมกันในตลาดไทย
แม้ยอดขาย xEV จะเติบโตอย่างรวดเร็ว แต่ตลาดยานยนต์ไทยมีแนวโน้มที่จะยังคงรองรับระบบขับเคลื่อนหลายรูปแบบ หรือ Multi-powertrain ต่อไปในอนาคตอันใกล้
ทั้ง BEV, HEV และรถยนต์เครื่องยนต์สันดาปภายใน หรือ ICE จะยังคงอยู่ร่วมกันในตลาด ขณะที่ผู้บริโภคพิจารณาปัจจัยทั้งด้านราคา ความสะดวกในการใช้งาน และความต้องการด้านการเดินทางที่แตกต่างกัน
สตีฟ มองว่า ผู้ผลิตรถยนต์ควรบริหารการเปลี่ยนผ่านสู่ยุคยานยนต์ไฟฟ้าด้วยความสมดุล แทนการมุ่งลงทุนในเทคโนโลยีใดเทคโนโลยีหนึ่ง
ผู้ผลิตที่สามารถนำเสนอระบบขับเคลื่อนได้อย่างสมดุล เพิ่มการสร้างมูลค่าในประเทศในส่วนสำคัญของห่วงโซ่อุปทาน และเสริมความสามารถในการแข่งขันด้วยผลิตภัณฑ์ราคาจับต้องได้ ประสบการณ์ลูกค้าที่โดดเด่น ตลอดจนความร่วมมือกับพันธมิตรในระบบนิเวศอุตสาหกรรม จะมีความพร้อมในการแข่งขันและเติบโตในระยะยาว
โอกาสของไทยขยายจากรถยนต์สู่ระบบนิเวศ EV
การเปลี่ยนผ่านของอุตสาหกรรมไม่ได้สร้างโอกาสเฉพาะการผลิตรถยนต์ แต่ยังครอบคลุมธุรกิจแบตเตอรี่สำหรับยานยนต์ไฟฟ้า โครงสร้างพื้นฐานด้านการชาร์จ ซอฟต์แวร์ การผลิตอัจฉริยะ วิศวกรรมขั้นสูง และบริการยานยนต์ที่เกี่ยวข้อง
ธุรกิจเหล่านี้จะมีบทบาทสำคัญมากขึ้นต่อการสร้างมูลค่าทางเศรษฐกิจที่แต่ละประเทศจะได้รับจากการเปลี่ยนผ่านของอุตสาหกรรม
“โอกาสของประเทศไทยไม่ได้จำกัดอยู่เพียงการผลิตยานยนต์เท่านั้น บทต่อไปของอุตสาหกรรมจะขับเคลื่อนด้วยเทคโนโลยี บุคลากร และนวัตกรรม ตลอดจนความสามารถของประเทศในการพัฒนาระบบนิเวศภายในประเทศให้แข็งแกร่งและครอบคลุมยิ่งขึ้น เพื่อสร้างและรักษามูลค่าเพิ่มไว้ในประเทศให้ได้มากขึ้น” สตีฟกล่าว
ตัวเลขยอดขาย xEV ที่เพิ่มขึ้นจึงสะท้อนมากกว่าการเติบโตของรถยนต์พลังงานไฟฟ้าในตลาดไทย เพราะเบื้องหลังตัวเลขดังกล่าวคือการเปลี่ยนแปลงของพฤติกรรมผู้บริโภค ซึ่งมีทั้งปัจจัยด้านราคาพลังงาน ความหลากหลายของผลิตภัณฑ์ โครงสร้างพื้นฐานการชาร์จ และความตระหนักด้านความยั่งยืนเข้ามาเกี่ยวข้อง ขณะที่โจทย์ระยะต่อไปของไทยคือการเปลี่ยนการเติบโตของตลาดให้กลายเป็นการสร้างมูลค่าเพิ่มภายในประเทศมากขึ้น
ข่าวที่เกี่ยวข้อง