 admin
BNPL ไทยโตจาก 6 แสนเป็นเกือบ 5 ล้านบัญชี เปิดโจทย์ Financial Literacy เด็กไทย เมื่อการสร้างภูมิคุ้มกันก่อนเป็นหนี้อาจสำคัญต่อการแก้หนี้ครัวเรือนระยะยาว ttb ชวนพนักงานอาสาสมัคร ลุยสร้าง“ภูมิคุ้มกันทางการเงิน” เยาวชน ผ่านโครงการ “รุ่นพี่ทางการเงิน” ตั้งเป้าปีแรก 10 โรงเรียน เยาวชนประมาณ 1,000 คน
เด็กบางคนยอมอดข้าวเพื่อเก็บเงินวันละ 20–50 บาทไปเติมเกม บางคนยืมเงินเพื่อน ขณะที่อีกส่วนเริ่มรู้จักหุ้นและคริปโตผ่าน YouTube ทั้งที่ยังอยู่ในวัยมัธยม—พฤติกรรมเหล่านี้กำลังสะท้อนโจทย์ใหม่ของ Financial Literacy เมื่อโลกการเงินดิจิทัลเข้าถึงเยาวชนเร็วกว่าที่ผ่านมา โดยข้อมูลจากธนาคารแห่งประเทศไทย (ธปท.) ระบุว่า การใช้ Buy Now Pay Later หรือ BNPL กำลังขยายตัวอย่างรวดเร็ว โดยมูลค่าการใช้สินเชื่อประเภทนี้ในปี 2567 เพิ่มขึ้น 38% จากปีก่อน ขณะที่จำนวนบัญชีเพิ่มจากประมาณ 6 แสนบัญชีในปี 2564 เป็นเกือบ 5 ล้านบัญชีในปี 2567 หรือขยายตัวเฉลี่ยเกือบ 100% ต่อปี
ธนาคารทหารไทยธนชาต จำกัด (มหาชน) หรือ ttb สร้าง “ภูมิคุ้มกันทางการเงิน” ตั้งแต่ก่อนเข้าสู่วัยทำงาน ผ่านโครงการ “รุ่นพี่ทางการเงิน” ตั้งเป้าปีแรก 10 โรงเรียน เยาวชนประมาณ 1,000 คน โดยใช้พนักงานอาสาสมัครราว 200 คน ถ่ายทอดทักษะตั้งแต่รายรับ-รายจ่าย Need & Want ไปจนถึงความเสี่ยงของการลงทุน
โลกการเงินเข้าถึงเด็กเร็วขึ้น แต่ “รู้จัก” ไม่ได้แปลว่า “เข้าใจ”
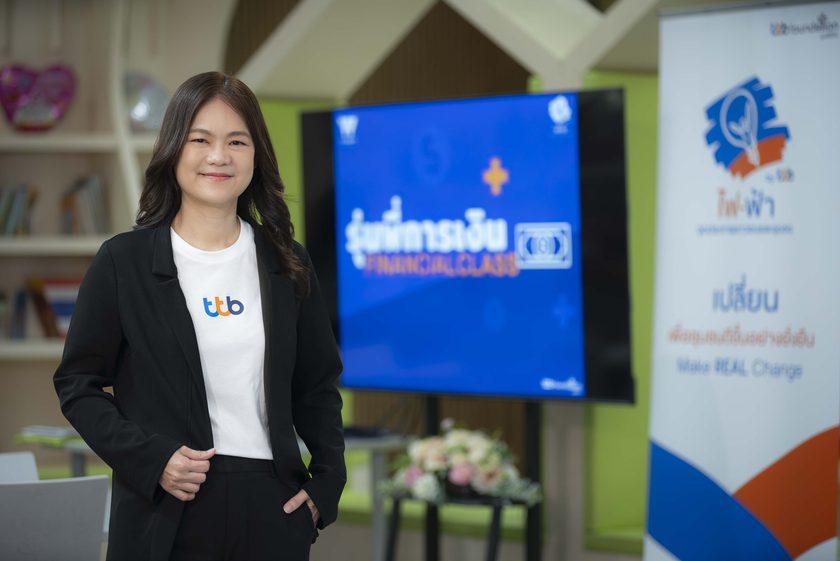
มาริสา จงคงคาวุฒิ รองประธานเจ้าหน้าที่บริหาร หัวหน้าสื่อสารและภาพลักษณ์องค์กร ธนาคารทหารไทยธนชาต จำกัด (มหาชน) กล่าวว่า จากการสำรวจกลุ่มเป้าหมายของโครงการ ซึ่งเป็นนักเรียนระดับมัธยมต้นถึงมัธยมปลาย อายุประมาณ 12–18 ปี ในโรงเรียนรัฐบาลและมาจากครอบครัวรายได้น้อยถึงปานกลาง ttb พบพฤติกรรมทางการเงินที่หลากหลาย ตั้งแต่เงินไม่พอใช้ เด็กบางคนยอมอดข้าวเพื่อเก็บเงินวันละ 20–50 บาทไปเติมเกมหรือซื้อของกิน ไปจนถึงกรณีที่เด็กเก็บเงินใส่กระปุก แต่เงินถูกผู้ปกครองนำไปใช้
ในพื้นที่โรงเรียนยังพบปัญหาการยืมเงินเพื่อนไปเติมเกม การปล่อยกู้ระหว่างเพื่อน การถูกหลอกจากการซื้อขายไอดีเกม ตลอดจนการแยก Need หรือ “ความจำเป็น” ออกจาก Want หรือ “ความต้องการ” ไม่ได้ เช่น การนำเงินค่าขนมไปซื้อโทรศัพท์มือถือราคาแพง
อีกด้านหนึ่ง เด็กยุคใหม่กลับรู้จักโลกการลงทุนเร็วกว่าที่คาด บางคนเริ่มคุ้นเคยกับหุ้น คริปโต หรือ Bitcoin จากสื่อออนไลน์ แม้อาจยังไม่สามารถประเมินความเสี่ยงของสินทรัพย์เหล่านั้นได้ครบถ้วน
ประเด็นสำคัญจึงไม่ใช่การปิดกั้นเด็กจากผลิตภัณฑ์ทางการเงิน แต่คือการทำให้ “ความรู้ที่เข้าถึงเร็ว” มาพร้อมกับ “ความเข้าใจความเสี่ยง” ที่เร็วพอกัน
จาก “สอนให้ออม” สู่ 7 ทักษะ Financial Literacy
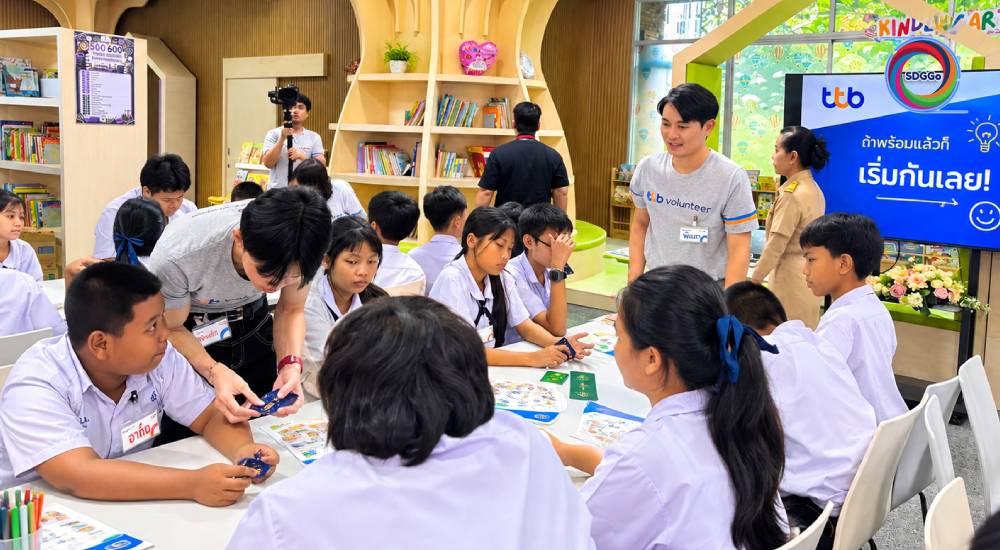
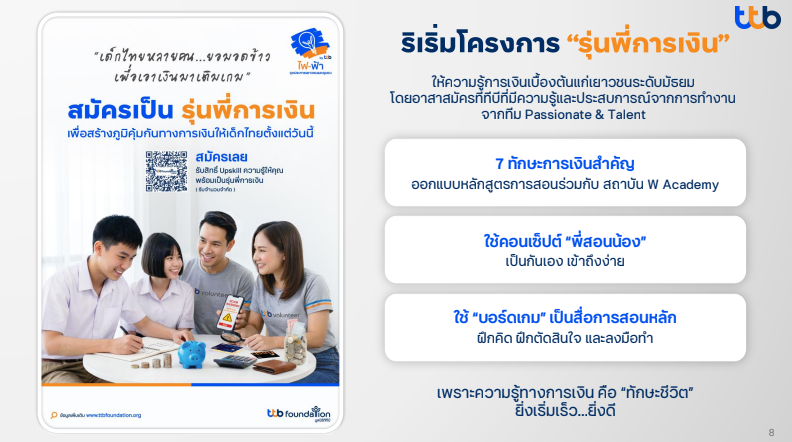
นี่คือที่มาของโครงการ “รุ่นพี่ทางการเงิน” ซึ่ง ttb วางเป้าหมายให้เด็ก “คิดเป็น ใช้เป็น ออมเป็น” โดยนำพนักงานธนาคารมาเป็นอาสาสมัครถ่ายทอดความรู้ในรูปแบบพี่สอนน้อง แทนการเรียนการเงินแบบบรรยาย
เนื้อหาถูกออกแบบร่วมกับ W Academy ครอบคลุม 7 ทักษะสำคัญสำหรับเด็กระดับมัธยมขึ้นไป ตั้งแต่รายรับ-รายจ่าย สินทรัพย์-หนี้สิน การแยก Need & Want การตัดสินใจใช้จ่ายหรือ Smart Spending การออมอย่างน้อย 10% การวางแผนทางการเงิน ไปจนถึงพื้นฐานการลงทุน
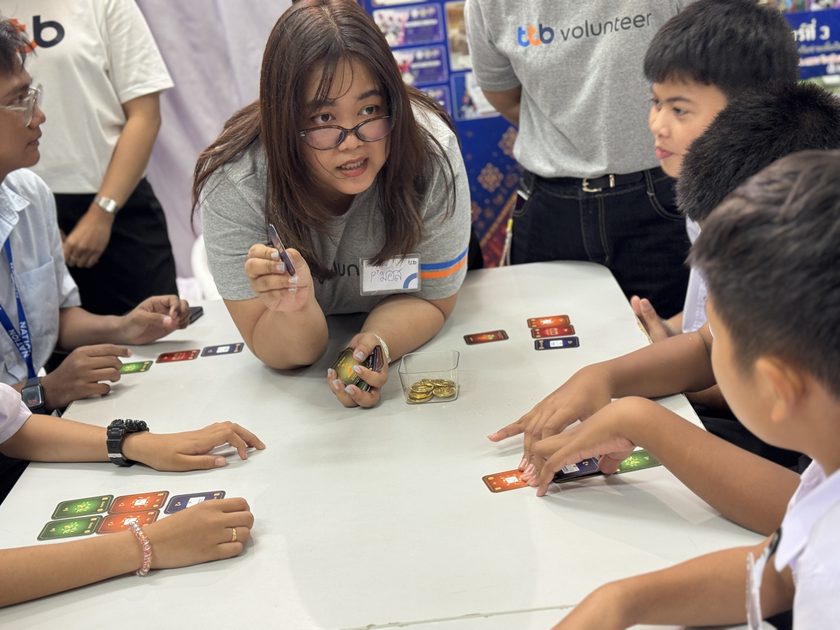
เครื่องมือสำคัญคือ “บอร์ดเกม” ซึ่งเปลี่ยนเรื่องการเงินที่เป็นนามธรรมให้เด็กทดลองตัดสินใจด้วยตัวเอง
เช่น การนำสถานการณ์ “เอาตัวรอดในป่า” มาใช้สอน Need vs Want โดยเด็กต้องวิเคราะห์ว่าสิ่งใดจำเป็นต่อการอยู่รอด หรือการจำลองสถานการณ์เศรษฐกิจซบเซาที่ทำให้มูลค่าหุ้นลดลง เพื่อให้เข้าใจว่าการลงทุนไม่ได้มีเพียงโอกาสสร้างผลตอบแทน แต่มีความเสี่ยงที่จะสูญเสียมูลค่าเช่นกัน
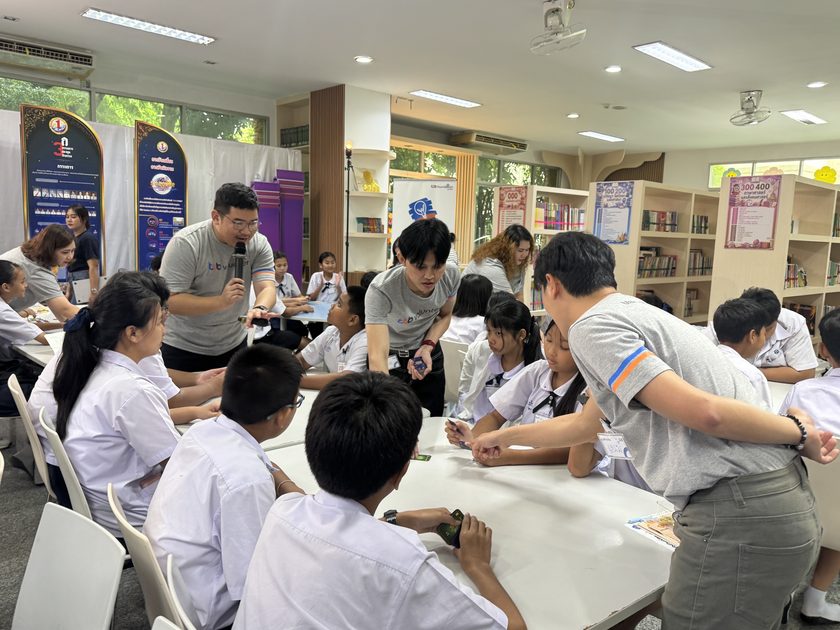
หลักสูตรยังนำสถานการณ์ใกล้ตัวมาใช้ ตั้งแต่ภัยมิจฉาชีพออนไลน์ การตรวจสอบรีวิวสินค้า ไปจนถึงการเลือกซื้อสินค้าอย่างมีเหตุผล
แนวทางนี้สะท้อนการขยับจาก Financial Education ที่มุ่ง “ให้ความรู้” ไปสู่การฝึก “กระบวนการตัดสินใจ” เพราะความท้าทายของเด็กยุคดิจิทัลอาจไม่ได้อยู่ที่การไม่มีข้อมูล แต่อยู่ที่การมีข้อมูลจำนวนมากโดยยังขาดเครื่องมือประเมินว่าอะไรคือโอกาส อะไรคือความเสี่ยง และอะไรคือสิ่งที่ยังไม่จำเป็นต้องซื้อ
200 พนักงาน ttb เปลี่ยนบทบาทเป็น “รุ่นพี่ทางการเงิน”
อีกด้านที่น่าสนใจของโมเดลนี้คือ ttb ไม่ได้ใช้เพียงวิทยากรด้านการเงิน แต่ดึงพนักงานภายในองค์กรเข้ามาเป็นส่วนหนึ่งของกระบวนการเรียนรู้
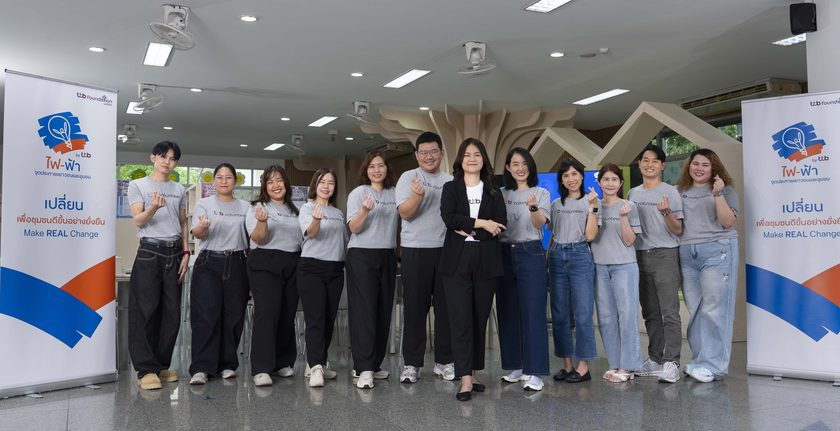
ปีแรกมีอาสาสมัครประมาณ 200 คน แบ่งเป็นกลุ่ม Talent หรือ Future Leaders ราว 100 คน และพนักงานจิตอาสาจากหน่วยงานต่าง ๆ อีกประมาณ 100 คน
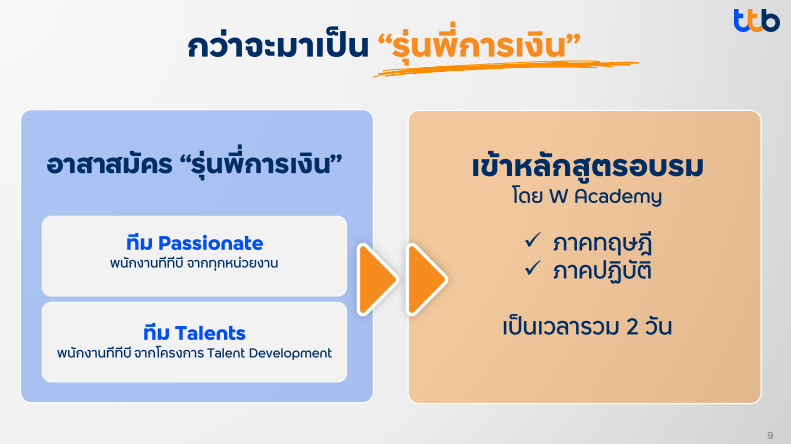
ก่อนลงพื้นที่ อาสาสมัครต้องผ่าน Train the Trainer เป็นเวลา 2 วัน ทั้งภาคทฤษฎีและปฏิบัติ โดยหนึ่งในหัวใจสำคัญคือการปรับ Teacher Mindset ไม่ตัดสินเด็ก และใช้การรับฟังมากกว่าการบอกว่าสิ่งใดถูกหรือผิด
โมเดลดังกล่าวทำให้โครงการมีผลสองด้านพร้อมกัน ด้านหนึ่งคือการส่งต่อ Financial Literacy สู่เยาวชน ขณะที่อีกด้านทำให้พนักงานของสถาบันการเงินต้องฝึกอธิบายเรื่องซับซ้อนให้เข้าใจง่าย และมองปัญหาทางการเงินผ่านบริบทชีวิตจริงของเด็กแต่ละคน
เพราะการที่เด็กไม่สามารถออมเงินได้ ไม่ได้หมายความว่าเด็กทุกคน “ไม่มีวินัย” เสมอไป
ข้อมูลจากการติดตามของโครงการพบว่า เด็กที่ยังไม่สามารถนำสิ่งที่เรียนไปปฏิบัติจริงบางส่วนมีข้อจำกัดจากรายได้ที่น้อย หรือสภาพครอบครัวไม่เอื้ออำนวย ขณะที่บางส่วนระบุว่าไม่จดรายรับ-รายจ่ายเพราะรู้สึกยุ่งยากหรือมีภาระอื่นมาก
จุดนี้ทำให้ Financial Literacy ไม่สามารถแยกออกจากบริบททางเศรษฐกิจและสังคมของครัวเรือนได้ทั้งหมด
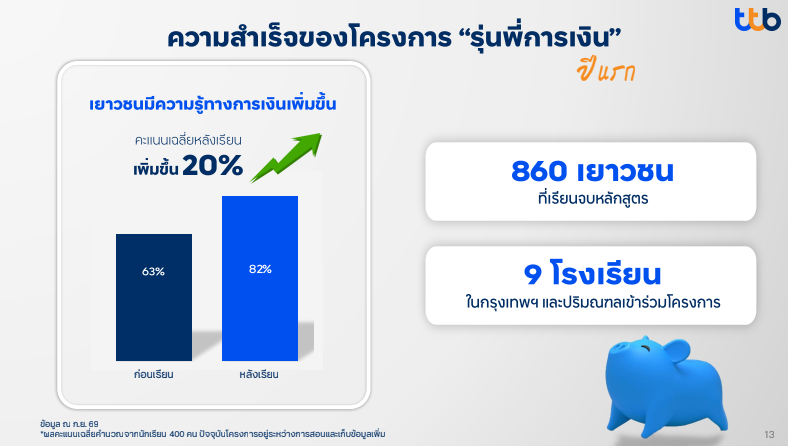
จาก Pre-test ราว 60% สู่ Post-test 82% แต่โจทย์จริงคือ “เปลี่ยนพฤติกรรมได้หรือไม่”
การวัดผลเป็นอีกองค์ประกอบที่ทำให้กรณีนี้น่าสนใจกว่าโครงการให้ความรู้ทางการเงินแบบครั้งเดียวจบ
จากข้อมูลที่นำเสนอในงาน ttb ระบุว่า อาสาสมัครเข้าสอนนักเรียนแล้วกว่า 800 คน โดยคะแนน Pre-test เฉลี่ยอยู่ที่ประมาณ 60% ก่อนเพิ่มเป็น 82% ใน Post-test
แต่ตัวเลขคะแนนไม่ใช่เป้าหมายปลายทางเพียงอย่างเดียว
โครงการยังติดตามหลังจบการเรียนประมาณ 1 เดือน เพื่อดูว่าเด็กสามารถนำความรู้ไปใช้กับพฤติกรรมทางการเงินจริงหรือไม่ เช่น การจดรายรับ-รายจ่าย การออม หรือการทำตามเป้าหมายทางการเงินที่ตั้งไว้
ตัวอย่างที่พบมีตั้งแต่เด็กเริ่มคิดก่อนใช้เงิน ลดการกินชาบู เลือกรองเท้าราคา 199 บาทแทนคู่ละ 300 บาท ไปจนถึงการวางแผนออมเงินเพื่อเป็นค่าเทอมมหาวิทยาลัย
อย่างไรก็ตาม ข้อมูลจากทีมงานระบุว่า เมื่อดูการนำไปปฏิบัติจริง เด็กที่ทำตามกับเด็กที่ยังไม่ทำตามอยู่ในสัดส่วนประมาณครึ่งต่อครึ่ง
นี่เป็นตัวเลขที่สำคัญไม่แพ้คะแนน Post-test เพราะสะท้อนข้อจำกัดของ Financial Literacy อย่างตรงไปตรงมา—“รู้” ไม่ได้หมายความว่าจะ “ทำ” เสมอไป
หากจะประเมิน Impact ของโครงการในระยะยาว จึงต้องไปไกลกว่าคะแนนความรู้หลังเรียน และติดตามว่าพฤติกรรมการออม การใช้จ่าย และการตัดสินใจทางการเงินของเด็กเปลี่ยนแปลงอย่างต่อเนื่องหรือไม่
Financial Well-being เริ่มตั้งแต่ก่อนมีหนี้
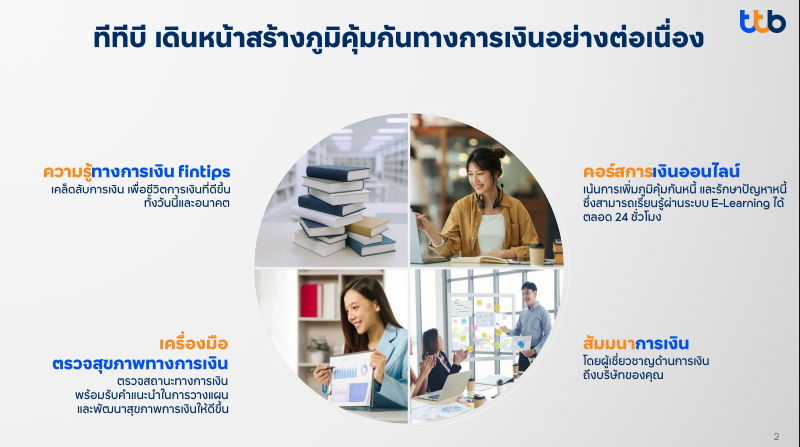
ในเชิงกลยุทธ์ ttb วาง “รุ่นพี่ทางการเงิน” อยู่ภายใต้เป้าหมาย Financial Well-being เช่นเดียวกับโครงการด้านการเงินอื่นของธนาคาร แต่จุดต่างสำคัญคือช่วงเวลาที่เข้าไปจัดการปัญหา
หาก “โค้ชปลดหนี้” มุ่งช่วยกลุ่มผู้ใหญ่หรือมนุษย์เงินเดือนที่เข้าสู่ภาวะหนี้แล้ว “รุ่นพี่ทางการเงิน” คือการทำงานในเชิง Preventive หรือสร้างภูมิคุ้มกันตั้งแต่ก่อนเด็กเข้าสู่ตลาดแรงงานและมีผลิตภัณฑ์สินเชื่อเป็นของตัวเอง
ในมุม Sustainable Business ประเด็นนี้ทำให้ Financial Well-being มีความหมายมากกว่า CSR เพราะสถาบันการเงินไม่ได้มีบทบาทเฉพาะการให้สินเชื่อหรือช่วยเหลือลูกหนี้เมื่อเกิดปัญหาเท่านั้น แต่ยังสามารถใช้ความเชี่ยวชาญด้านการเงินสร้างความสามารถในการตัดสินใจให้กับผู้บริโภคในอนาคตได้
อย่างไรก็ตาม การจะสรุปว่าโครงการสร้างผลกระทบทางสังคมในระยะยาวได้มากเพียงใด ยังต้องอาศัยข้อมูล Outcome ที่ยาวกว่าการติดตาม 1 เดือน โดยเฉพาะพฤติกรรมการออม การก่อหนี้ และความสามารถในการรับมือกับความเสี่ยงทางการเงินเมื่อเด็กเติบโตขึ้น
ความท้าทายใหญ่คือ Scale — จะพา Financial Literacy ออกจาก 10 โรงเรียนได้อย่างไร
ปีแรก ttb เลือกเริ่มต้นประมาณ 10 โรงเรียน ตั้งเป้าเยาวชนราว 1,000 คน หรือเฉลี่ยประมาณโรงเรียนละ 100 คน โดยเน้นการเรียนรู้เชิงลึกมากกว่าการขยายจำนวนผู้เข้าร่วมให้มากที่สุด
ข้อดีคือสามารถควบคุมกระบวนการเรียนรู้และติดตามเด็กได้มากกว่าโครงการอบรมครั้งเดียว แต่ข้อแลกเปลี่ยนคือโมเดลที่พึ่งพาพนักงานอาสาสมัครจำนวนมากย่อมมีข้อจำกัดในการขยายสู่ระดับประเทศ
โรงเรียนจึงกลายเป็นตัวแปรสำคัญ
ทีมงานระบุว่า การดำเนินโครงการต้องอาศัยทั้งผู้บริหารโรงเรียนที่เห็นความสำคัญและ “ครูแกนนำ” ซึ่งสามารถติดตามเด็กต่อได้ เพราะพนักงานอาสาสมัครมีงานประจำและไม่สามารถอยู่กับนักเรียนได้ตลอดเวลา
ปัจจุบันการลงพื้นที่จึงเน้นกรุงเทพฯ และปริมณฑลเพื่อควบคุมคุณภาพและการเดินทาง ขณะที่การขยายไปต่างจังหวัดใช้แนวทางส่งชุดบอร์ดเกมพร้อมคู่มือให้โรงเรียนที่สนใจ และเปิดทางให้โรงเรียนนำเนื้อหาไปประยุกต์ใช้ในการเรียนการสอนเอง
จากโครงการของธนาคาร สู่ Life Skill ของเด็กไทย
สิ่งที่กรณี “รุ่นพี่ทางการเงิน” ชวนตั้งคำถามต่อจึงไม่ใช่เพียงว่า ttb จะขยายโครงการได้กี่โรงเรียน แต่คือ Financial Literacy ควรมีพื้นที่มากเพียงใดในกระบวนการเรียนรู้ของเด็กไทย
เมื่อเด็กสามารถรู้จักหุ้น คริปโต เกมออนไลน์ และผลิตภัณฑ์ทางการเงินบางประเภทได้ก่อนมีรายได้ประจำ ทักษะการแยก Need กับ Want การเข้าใจสินทรัพย์และหนี้สิน การออม การประเมินความเสี่ยง และการรู้เท่าทันมิจฉาชีพ ย่อมมีความสำคัญมากกว่าการสอนให้ “ประหยัด” เพียงอย่างเดียว
โจทย์ต่อไปจึงอยู่ที่การเปลี่ยน Financial Literacy จากกิจกรรมหรือโครงการเฉพาะกลุ่ม ให้กลายเป็นทักษะที่เด็กสามารถนำไปใช้ได้จริงในชีวิตประจำวัน และสามารถขยายผลได้โดยไม่ต้องพึ่งพาอาสาสมัครจากภาคเอกชนเพียงอย่างเดียว
เพราะท้ายที่สุด การสร้าง Financial Well-being ที่ยั่งยืนอาจไม่ได้เริ่มในวันที่คนคนหนึ่งมีหนี้ก้อนแรก แต่อาจต้องเริ่มตั้งแต่วันที่เขาเรียนรู้ว่าจะจัดการกับเงินก้อนแรกอย่างไร