 admin
การเงินเพื่อความยั่งยืนในเอเชียกำลังเผชิญโจทย์สำคัญ ไม่ใช่เพียงการเพิ่มเงินทุน แต่ต้องทำให้เงินไหลไปสู่โครงการสีเขียวที่เกิดผลได้จริง ตั้งแต่มาตรฐาน Green Taxonomy เทคโนโลยี ไปจนถึงการเปิดโอกาสให้ธุรกิจขนาดกลางและขนาดย่อมเข้าถึงแหล่งเงินทุน SCB ระบุ สนับสนุนวงเงินทางการเงินเพื่อความยั่งยืนแล้วเกือบ 300,000 ล้านบาท ตั้งเป้าอย่างน้อย 500,000 ล้านบาทภายในปี 2573
กรีนไฟแนนซ์ไม่ใช่แค่สินเชื่อสีเขียว แต่เป็นโจทย์การแข่งขันทางเศรษฐกิจ
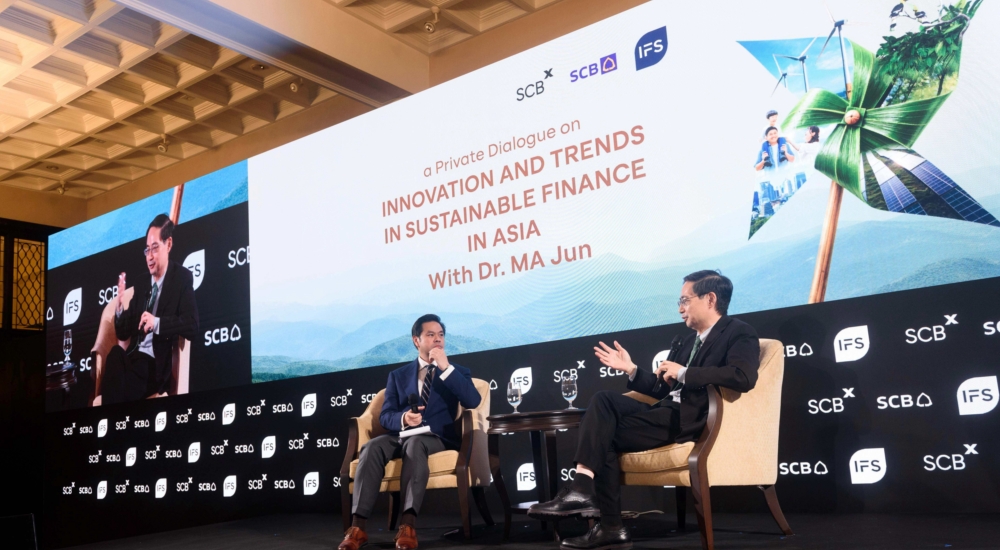
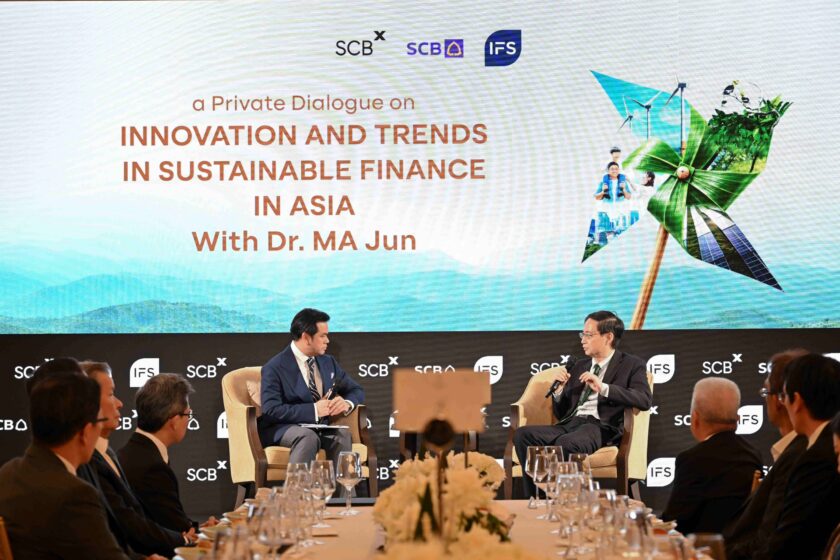
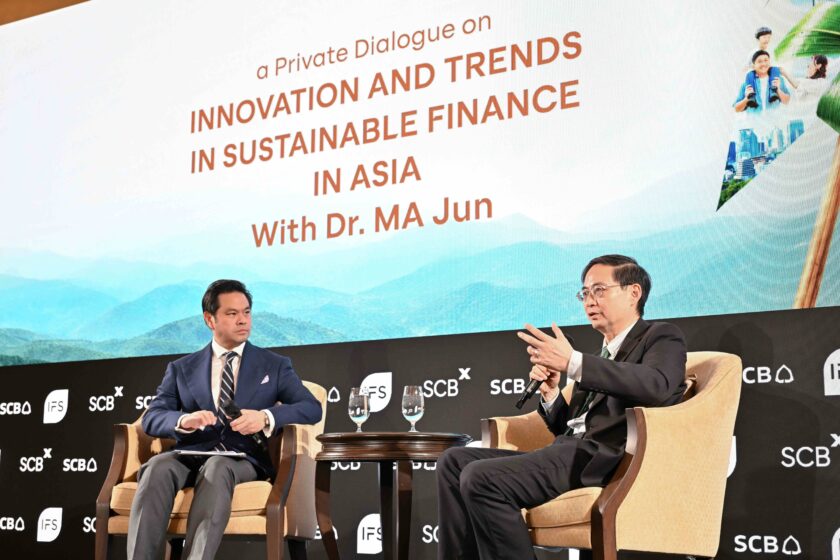
กรุงเทพฯ กำลังเป็นพื้นที่แลกเปลี่ยนมุมมองเรื่องการเงินเพื่อความยั่งยืนระดับภูมิภาค โดยเมื่อวันที่ 15 ตุลาคม 2569 กลุ่มเอสซีบีเอกซ์ (SCBX) และธนาคารไทยพาณิชย์ (SCB) จัดงานเสวนา “Innovation and Trends in Sustainable Finance in Asia” ร่วมกับ ดร. หม่า จุน ผู้ก่อตั้งและประธาน Institute of Finance and Sustainability (IFS) ณ อาคารธนาคารไทยพาณิชย์ สาขาตลาดน้อย ในฐานะกิจกรรมคู่ขนานการประชุม IMF–World Bank Group Annual Meetings 2026 ที่กรุงเทพฯ
ประเด็นสำคัญของการเสวนาอยู่ที่การทำให้กรีนไฟแนนซ์ขยายผลได้จริงในระบบเศรษฐกิจ ตั้งแต่การสร้างมาตรฐานที่น่าเชื่อถือ การพัฒนาบุคลากรและเทคโนโลยี ไปจนถึงการประสานความร่วมมือระหว่างภาครัฐ ภาคการเงิน และภาคธุรกิจ
ดร. วิรไท สันติประภพ ประธานกรรมการความยั่งยืน SCBX กล่าวเปิดงานโดยเน้นแนวคิดสามประการ ได้แก่ stewardship หรือการทำหน้าที่อย่างรับผิดชอบ resilience หรือความสามารถในการรับมือและปรับตัว และ partnership หรือความร่วมมือ
มุมมองดังกล่าวเชื่อมโยงความเสี่ยงด้านสภาพภูมิอากาศเข้ากับความเสี่ยงทางเศรษฐกิจ การลงทุน และความสามารถในการแข่งขัน โดยภาคการเงินมีบทบาทสนับสนุนให้ลูกค้าปรับตัวและเปลี่ยนผ่านไปสู่รูปแบบธุรกิจที่เหมาะสมกับความท้าทายในระยะยาว
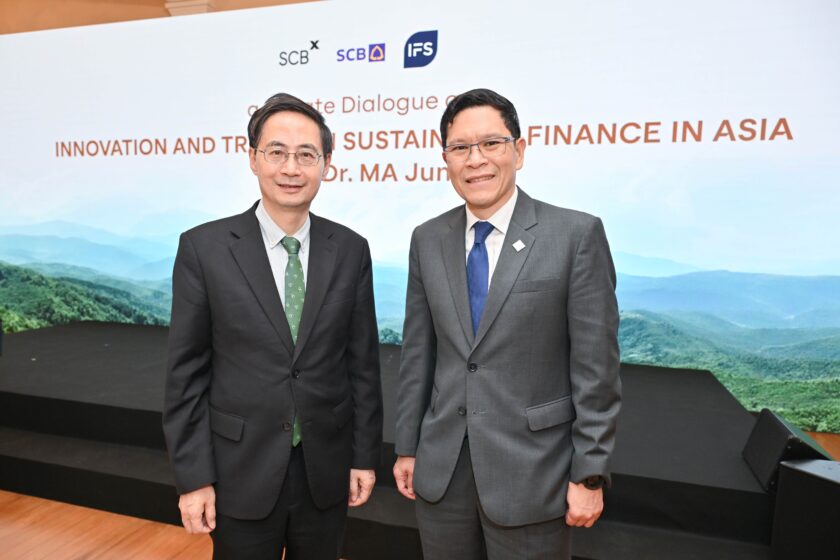
“ความยั่งยืนต้องถูกผนวกเข้ากับบทบาทของภาคการเงินในการสนับสนุนเศรษฐกิจจริง”
ดร. วิรไท ระบุว่า สำหรับ SCBX และ SCB กรีนไฟแนนซ์ไม่ได้จำกัดอยู่เพียงการสนับสนุนโครงการที่เป็นมิตรต่อสิ่งแวดล้อม แต่ยังหมายถึงการช่วยให้ธุรกิจ ชุมชน และเศรษฐกิจโดยรวมปรับตัวได้อย่างมีประสิทธิภาพ
SCB ตั้งเป้าวงเงินการเงินเพื่อความยั่งยืนอย่างน้อย 5 แสนล้านบาท
SCB สนับสนุนวงเงินทางการเงินเพื่อความยั่งยืนแล้วเกือบ 300,000 ล้านบาท นับตั้งแต่ปี 2566 ถึงเดือนมิถุนายน 2569 พร้อมตั้งเป้าขยายวงเงินเป็นอย่างน้อย 500,000 ล้านบาทภายในปี 2573
ตัวเลขดังกล่าวสะท้อนขนาดของเป้าหมายด้านการเงินเพื่อความยั่งยืนที่ธนาคารต้องการสนับสนุน อย่างไรก็ตาม การประเมินผลลัพธ์ในระยะยาวยังต้องพิจารณาว่าเงินทุนดังกล่าวช่วยให้ลูกค้าปรับตัว ลดความเสี่ยง หรือสร้างผลลัพธ์ด้านสิ่งแวดล้อมได้มากน้อยเพียงใด
ในภาพรวมของตลาด คำถามสำคัญจึงไม่ได้อยู่ที่ปริมาณเงินทุนเพียงอย่างเดียว แต่รวมถึงความชัดเจนของเกณฑ์การจัดประเภทกิจกรรมสีเขียว ความพร้อมของโครงการ และความสามารถของผู้ประกอบการในการนำเงินทุนไปใช้ให้เกิดผลจริง
Green Taxonomy สร้างมาตรฐานร่วม ลดความเสี่ยง Greenwashing
ดร. หม่า จุน อดีตหัวหน้านักเศรษฐศาสตร์ของ Research Bureau ธนาคารกลางจีน และผู้มีบทบาทในการพัฒนากรอบกรีนไฟแนนซ์ระดับโลก อธิบายว่า การขยายการเงินสีเขียวจำเป็นต้องอาศัยมากกว่าความตั้งใจเชิงนโยบาย โดยต้องมีมาตรฐานที่น่าเชื่อถือ การเปิดเผยข้อมูลอย่างโปร่งใส ผลิตภัณฑ์ทางการเงินที่มีนวัตกรรม และแรงจูงใจที่ทำให้การลงทุนสีเขียวมีความน่าสนใจในเชิงพาณิชย์
หนึ่งในเครื่องมือสำคัญคือ Green Taxonomy ซึ่งเป็นกรอบเกณฑ์สำหรับจำแนกกิจกรรมทางเศรษฐกิจที่เข้าเงื่อนไขด้านสิ่งแวดล้อม ช่วยให้ธนาคาร นักลงทุน และภาคธุรกิจมีหลักเกณฑ์อ้างอิงร่วมกัน
เมื่อเกณฑ์ชัดเจน การตรวจสอบและการประเมินกิจกรรมสีเขียวสามารถทำได้อย่างเป็นระบบมากขึ้น อีกทั้งยังช่วยลดความเสี่ยงจาก Greenwashing หรือการกล่าวอ้างด้านสิ่งแวดล้อมเกินกว่าข้อเท็จจริง ทั้งนี้ Taxonomy ไม่สามารถขจัดความเสี่ยงดังกล่าวได้โดยลำพัง หากไม่มีข้อมูลและการตรวจสอบที่เหมาะสม
ดร. หม่า ยังยกตัวอย่างความร่วมมือในการพัฒนา Common Taxonomy ระหว่างจีนกับสหภาพยุโรป ซึ่งต่อมาขยายความร่วมมือกับสิงคโปร์ โดยมองว่าการทำให้มาตรฐานระหว่างประเทศเชื่อมโยงกันได้มากขึ้นช่วยลดความซ้ำซ้อนในการจัดประเภทกิจกรรม และเอื้อต่อการลงทุนข้ามพรมแดน
สำหรับอาเซียน การพัฒนาความเชื่อมโยงของ Taxonomy จึงเป็นประเด็นที่มีความสำคัญต่อการสร้างตลาดการเงินเพื่อความยั่งยืนที่มีมาตรฐานชัดเจนและสามารถรองรับเงินทุนจากแหล่งต่าง ๆ ได้ดีขึ้น
พัฒนาคนและเทคโนโลยี เพื่อเปลี่ยนโครงการสีเขียวให้เข้าถึงเงินทุน
แม้จะมีนโยบายและมาตรฐานรองรับ แต่การเงินสีเขียวยังต้องอาศัยบุคลากรที่เข้าใจทั้งความเสี่ยงด้านสิ่งแวดล้อมและความเป็นไปได้ทางธุรกิจ ตั้งแต่ผู้จัดการความสัมพันธ์ลูกค้า เจ้าหน้าที่สินเชื่อ ทีมพัฒนาผลิตภัณฑ์ ไปจนถึงฝ่ายบริหารความเสี่ยงและผู้ประกอบการ
ดร. หม่า ยกตัวอย่าง China Industrial Bank ซึ่งขยายการฝึกอบรมด้านกรีนไฟแนนซ์ไปยังพนักงานประมาณ 10,000 คน และกล่าวถึง Capacity-building Alliance of Sustainable Investment (CASI) ซึ่งพัฒนาหลักสูตรอบรมมากกว่า 100 โมดูล และฝึกอบรมผู้เชี่ยวชาญทั่วโลกแล้วกว่า 10,000 คน
ตัวอย่างเหล่านี้ชี้ให้เห็นว่าการพัฒนาศักยภาพต้องเกิดขึ้นในวงกว้าง ไม่ใช่เฉพาะผู้บริหารหรือผู้เชี่ยวชาญด้านความยั่งยืน เพราะบุคลากรที่เกี่ยวข้องกับการพิจารณาสินเชื่อและการลงทุนต้องสามารถประเมินโครงการได้อย่างเหมาะสมด้วย
อีกโจทย์หนึ่งคือการทำให้เทคโนโลยีสีเขียวมีความพร้อมต่อการระดมทุน ดร. หม่า กล่าวถึงตัวอย่างโซลูชันการผลิตไฮโดรเจนจากพลังงานแสงอาทิตย์ ซึ่งต้องอาศัยเงินทุน เทคโนโลยี และการจัดโครงสร้างโครงการที่เหมาะสมเพื่อเพิ่มโอกาสในการขยายผลเชิงพาณิชย์
เขายังริเริ่ม Green Accelerator แพลตฟอร์มไม่แสวงหากำไรที่ผสานเงินทุนเพื่อการกุศล เทคโนโลยีสีเขียวที่เข้าถึงได้ และพันธมิตรด้านการเงิน เพื่อช่วยพัฒนาโอกาสระยะเริ่มต้นให้เป็นโครงการที่มีความเป็นไปได้เชิงพาณิชย์
แนวทางนี้สะท้อนว่า การเพิ่มเงินทุนเพียงอย่างเดียวอาจไม่เพียงพอ หากโครงการยังขาดเทคโนโลยีที่เหมาะสม ความเชี่ยวชาญ หรือโครงสร้างทางการเงินที่ทำให้นักลงทุนสามารถประเมินความเสี่ยงได้
SMEs ต้องเข้าถึงกรีนไฟแนนซ์ ไม่ใช่เฉพาะธุรกิจขนาดใหญ่
อีกประเด็นที่ ดร. หม่า ให้ความสำคัญคือการขยายการเงินสีเขียวไปยังธุรกิจขนาดกลางและขนาดย่อม หรือ SMEs ซึ่งมีบทบาทต่อห่วงโซ่อุปทานและเศรษฐกิจจริง แต่ยังเผชิญข้อจำกัดในการเข้าถึงแหล่งเงินทุน
เครื่องมือที่เสนอ ได้แก่ Green Supply Chain Finance หรือการเงินสีเขียวในห่วงโซ่อุปทาน การถ่ายทอดองค์ความรู้ การค้ำประกัน และเงินทุนต้นทุนต่ำจากแหล่งพิเศษ เพื่อช่วยให้ผู้ประกอบการลงทุนในโซลูชันอย่างโซลาร์รูฟท็อป การเพิ่มประสิทธิภาพพลังงาน และเทคโนโลยีเปลี่ยนของเสียเป็นพลังงาน (Waste-to-Energy)
สำหรับ SMEs การลงทุนเหล่านี้อาจต้องพิจารณาควบคู่กับต้นทุนเริ่มต้น ความสามารถในการชำระคืน และผลประโยชน์ที่ธุรกิจจะได้รับในระยะยาว การออกแบบแหล่งทุนและการสนับสนุนให้เหมาะกับขนาดธุรกิจจึงเป็นส่วนหนึ่งของการทำให้การเปลี่ยนผ่านสีเขียวเกิดขึ้นได้จริง
หากการเงินเพื่อความยั่งยืนเข้าถึงได้เฉพาะองค์กรขนาดใหญ่ การเปลี่ยนผ่านของเศรษฐกิจโดยรวมก็อาจไม่ครอบคลุมผู้ประกอบการตลอดห่วงโซ่อุปทาน การเพิ่มโอกาสให้ SMEs จึงเป็นทั้งโจทย์ด้านการเข้าถึงเงินทุนและความสามารถในการแข่งขันของภาคธุรกิจ
จากเวทีเสวนาสู่การลงมือทำ ต้องอาศัยความร่วมมือทั้งระบบ
นายประสัณห์ เชื้อพานิช รองประธานกรรมการ และประธานกรรมการบริหาร SCBX กล่าวปิดงานโดยเชื่อมโยงแนวคิด stewardship, resilience และ partnership เข้ากับแนวทางปฏิบัติ ได้แก่ การสร้างมาตรฐานที่น่าเชื่อถือ การพัฒนาโครงการให้มีความพร้อมทางการเงิน และการเชื่อมโยงเทคโนโลยี เงินทุน กับความเชี่ยวชาญเข้าด้วยกัน
นายประสัณห์ ระบุว่า SCBX พร้อมร่วมมือกับ ดร. หม่า จุน, Institute of Finance and Sustainability ตลอดจนลูกค้า หน่วยงานกำกับดูแล นักลงทุน และสถาบันต่าง ๆ ของไทย เพื่อนำองค์ความรู้จากเวทีเสวนาไปสู่การปฏิบัติ
“การเงินเพื่อความยั่งยืนสามารถเป็นเครื่องยนต์สำคัญของการเติบโตบทใหม่ของประเทศไทย”
สาระสำคัญของเวทีครั้งนี้จึงอยู่ที่การเชื่อมโยงมาตรฐาน นโยบาย เงินทุน เทคโนโลยี และศักยภาพของผู้ประกอบการเข้าด้วยกัน เพราะการเปลี่ยนผ่านสีเขียวไม่สามารถเกิดขึ้นได้จากภาคส่วนใดภาคส่วนหนึ่งเพียงลำพัง
ขั้นต่อไปของการขยายกรีนไฟแนนซ์ในไทยและอาเซียน คือการเปลี่ยนแนวคิดและมาตรฐานให้เป็นโครงการที่สามารถดำเนินการได้จริง โดยมีประเด็นที่ควรติดตาม ได้แก่ การพัฒนามาตรฐาน Taxonomy ที่เชื่อมโยงกัน การยกระดับทักษะของบุคลากรในภาคการเงิน การสร้างโครงการสีเขียวที่พร้อมระดมทุน และการเพิ่มโอกาสให้ SMEs เข้าถึงแหล่งเงินทุนที่เหมาะสม
ขณะเดียวกัน การประเมินความก้าวหน้าควรพิจารณามากกว่าวงเงินสนับสนุน โดยต้องติดตามการนำเงินไปใช้ ผลลัพธ์ของโครงการ และความสามารถในการลดความเสี่ยงหรือปรับตัวต่อการเปลี่ยนแปลงสภาพภูมิอากาศด้วย
สำหรับประเทศไทย โจทย์สำคัญจึงไม่ใช่เพียงการเพิ่มปริมาณเงินทุนสีเขียว แต่คือการสร้างระบบนิเวศที่ทำให้เงินทุนไปถึงโครงการที่มีความพร้อม ผู้ประกอบการสามารถนำไปใช้ได้จริง และผลลัพธ์สามารถประเมินได้อย่างโปร่งใสในระยะยาว
ข่าวที่เกี่ยวข้อง